Una empresa pot disposar d'un director comercial, responsable de màrqueting, director d'operacions i diversos comandaments intermedis i, tot i així, funcionar com si tingués un únic centre de decisió.
Sobre el paper, les responsabilitats estan distribuïdes. Cada departament té objectius, persones a càrrec seu i determinades funcions. Però la veritable distribució del poder de decisió no es descobreix examinant l'organigrama: es descobreix seguint el recorregut de les decisions fins a comprovar qui té realment la darrera paraula.
És possible que molts responsables estiguin fent correctament la seva feina i que, tot i això, l'organització continuï depenent de direcció per resoldre assumptes que haurien d'estar dins de les seves competències. També pot passar una mica menys visible: que disposin formalment d'autoritat, però que les intervencions, les revisions o els canvis continus de criteri els impedeixin exercir-la amb estabilitat.
Perquè assignar una responsabilitat no garanteix transferir l'autoritat necessària per exercir-la. Les decisions es poden continuar concentrant per límits d'aprovació mal definits, manca d'informació o capacitat, conflictes entre departaments, incentius que penalitzen l'error o les intervencions constants de direcció. Identificar la causa concreta és el primer pas per distribuir millor les decisions sense perdre control estratègic.
Durant la meva trajectòria professional he observat aquestes contradiccions en organitzacions de diferents mides, des de grans empreses de distribució fins a estructures internacionals complexes.
També he participat, des de Rumbo & Resultats, en intervencions on l'objectiu no era incorporar més responsables, sinó aconseguir que els existents adquirissin capacitat real per planificar, decidir i executar dins un marc definit.
- Repartir responsabilitats no equival a distribuir cap autoritat. Pots tenir responsables de resultats que no puguin prendre les decisions necessàries per aconseguir-los.
- L'autoritat formal i real poden diferir. Un manager pot tenir atribucions reconegudes i continuar consultant-ho tot perquè les seves decisions es revisen o invaliden des de dalt.
- L?autonomia necessita límits. L'objectiu no és que cada responsable decideixi qualsevol cosa, sinó que conegui exactament què pot resoldre i quan correspon intervenir-hi.
- L'estabilitat també és important. Delegar una decisió serveix de ben poc si les prioritats canvien constantment sense criteris reconeixibles.
- La millora s'ha de comprovar en decisions reals. No n'hi ha prou de redissenyar l'organigrama: cal observar quins assumptes deixen d'escalar, com es resolen i quins resultats produeixen.
En aquest article analitzarem les causes que mantenen les decisions concentrades, contrastarem experiències professionals i una intervenció real de R&R, i desenvoluparem el Mapa R&R d'Autonomia Decisional: una proposta pràctica per identificar dependències, redefinir límits d'autoritat i comprovar si l'empresa està guanyant capacitat de decisió.
- Has creat responsables, però segueixes sent qui decideix
- Responsabilitat, autoritat i accountability: tres conceptes que no hauries de confondre
- Per què les decisions segueixen tornant a direcció
- Quan una gran organització no pot avançar sense el seu CEO
- La diferència entre una aprovació necessària i una dependència innecessària
- Com R&R va traslladar capacitat real de decisió a l'equip d'una pime tecnològica
- Mapa R&R d'Autonomia Decisional
- Què canviaria demà en una pime que depèn massa de direcció
- Com saber si la teva empresa està guanyant autonomia de debò
- Preguntes freqüents sobre delegació de decisions
1. Has creat responsables, però segueixes sent qui decideix
El director comercial necessita confirmar un descompte abans de respondre un client. Màrqueting té preparada una campanya, però espera autorització per activar-la. El responsable d'operacions ha identificat un proveïdor que permetria resoldre una incidència, tot i que encara necessita el vistiplau de direcció. E-commerce vol introduir una millora, però la decisió fa dies que està pendent d'una reunió.
Aquest recorregut revela una contradicció: sha distribuït la responsabilitat dexecutar, però no sempre lautoritat necessària per decidir.
Fins i tot el CEO pot percebre que ha delegat molt més que abans. Ja no prepara personalment cada proposta, no gestiona tots els projectes i no ha de coordinar directament cada empleat. Bona part del treball quotidià es fa sense la seva participació.
Però deixar d'executar una tasca no equival a deixar de ser imprescindible perquè aquesta tasca avanci.
Una decisió pendent pot endarrerir-ne d'altres que en depenen. Una campanya que espera aprovació desplaça la planificació dels equips implicats. Un proveïdor sense resposta condiciona un projecte que havia d'avançar. Una incidència que es podria resoldre en operacions consumeix temps de direcció, mentre que altres decisions de més impacte competeixen per la mateixa atenció.
No cal que hi hagi un gran error. L'acumulació de petites esperes pot ser suficient per reduir la capacitat de resposta de tota l'organització.
A més, la dependència es pot convertir en un comportament après. Quan un responsable comprova reiteradament que les decisions han de ser revisades o que poden quedar invalidades des de dalt, consultar abans d'actuar comença a semblar més segur que decidir.
Això no vol dir necessàriament que l'equip no tingui iniciativa o capacitat. Pot estar responent de manera racional a unes regles formals o informals en què equivocar-se per decidir té un cost més gran que endarrerir-se esperant autorització.
La dependència es reforça a si mateixa: el responsable consulta perquè adreça decideix, i adreça continua decidint perquè percep que el responsable no actua autònomament.
Convé introduir-hi una precisió. No tota decisió que arriba al CEO és un problema. Una ampliació extraordinària de pressupost, una operació amb riscos rellevants o una decisió que compromet l'estratègia poden justificar-ne perfectament la intervenció.
El problema apareix quan l'empresa no distingeix de manera consistent entre les decisions que requereixen autoritat directiva i les que els responsables haurien de poder resoldre dins del seu propi àmbit.
Per això, abans de concloure que el CEO ha de delegar més, ens cal respondre una pregunta diferent: quina autoritat ha transferit realment als seus responsables i quina capacitat conserven aquests per exercir-la sense demanar permís?
No s'ha de confondre aquest mecanisme organitzatiu amb la paràlisi davant una decisió estratègica, on la dificultat pot estar a assumir el risc de decidir, fins i tot quan hi ha autoritat suficient.
Perquè una empresa pot tenir responsables de gairebé tot i, tot i així, no haver distribuït realment el poder de decisió.
2. Responsabilitat, autoritat i accountability: tres conceptes que no hauries de confondre
Imaginem que anomenes una persona responsable de màrqueting. Us assignes un objectiu de captació, un equip i l'obligació de presentar resultats cada mes.
Aquesta persona prepara el pla, coordina els seus col·laboradors, analitza el rendiment de les campanyes i explica les desviacions davant dels objectius. Però no podeu seleccionar una agència, modificar la distribució del pressupost o activar una campanya sense autorització del CEO.
Has delegat realment màrqueting? Has delegat una part important de la gestió. El que encara no és clar és quina capacitat real té aquesta persona per prendre les decisions que determinen com s'aconsegueixen els resultats que exigeixes.
Tenir una responsabilitat no equival a tenir autoritat per decidir
La responsabilitat funcional defineix què ha de fer una persona i quines activitats, processos o objectius s'ocupa. Un director comercial pot ser responsable d'organitzar les vendes, desenvolupar el vostre equip, gestionar el pipeline i assolir determinats objectius de facturació.
La autoritat, en canvi, estableix quines decisions pot adoptar i quins recursos pot comprometre en nom de lempresa. Per exemple, fixar determinades condicions comercials, aplicar descomptes dins d'un marge, triar proveïdors autoritzats o modificar prioritats sense sol·licitar una aprovació individual cada vegada.
Els drets de decisió concreten encara més aquesta autoritat: identifiquen qui té la decisió final sobre un assumpte determinat, qui ha d'aportar informació, qui pot establir una condició obligatòria i qui s'encarrega d'executar allò decidit.
Participar en una decisió no és prendre-la: qui analitza i recomana una alternativa no té necessàriament la darrera paraula; qui executa tampoc no ha d'haver decidit.
En els models de drets de decisió, com ara RAPID, desenvolupat per Bain & Company, aquestes funcions apareixen diferenciades: recomanar, aportar informació, prestar una conformitat quan correspon, decidir i executar. La utilitat d'aquesta separació no és afegir més burocràcia, sinó evitar que tots hi participin sense que estigui clar qui ha de tancar la decisió.
Referència: Bain & Company, Decision Insights: Great decisions—Not a sol performance . El model RAPID és una metodologia de Bain, no pas una creació de R&R.
Accountability: respondre per resultats no significa controlar totes les variables
Hi ha una tercera dimensió que sol barrejar-se amb les anteriors: la accountability, entesa aquí com l'obligació de retre comptes per les decisions, les actuacions i els resultats d'un àmbit de responsabilitat.
En una empresa, rendir comptes implica explicar què es va decidir, amb quina informació, quines alternatives es van considerar, com es va executar i quins resultats es van obtenir. També exigeix reconèixer errors, corregir desviacions i justificar quan va caldre elevar una decisió.
Però hi ha una precisió important: respondre per un resultat no significa tenir control absolut sobre tot allò que pot afectar-lo.
Un responsable comercial pot respondre per les vendes i veure's condicionat per decisions de producte, disponibilitat, preus o capacitat operativa que pertanyen a altres funcions. Un director d?operacions pot respondre per l?eficiència i patir l?impacte de canvis comercials que no ha decidit.
Això no elimina la seva obligació de gestionar, anticipar riscos i col·laborar amb altres àrees. El que obliga és distingir quins resultats pot influir raonablement, quines decisions controla i quines dependències s'han de reconèixer en avaluar-ne l'exercici.
Aquesta qüestió no és només una discussió semàntica. En comptabilitat de gestió hi ha l'anomenat principi de controlabilitat, que planteja com s'han de tractar els factors fora del control d'un responsable en avaluar-ne el rendiment.
Giraud, Langevin i Mendoza van estudiar el 2008 les opinions de 265 managers francesos sobre l'aplicació d'aquest principi i la relació amb la percepció de justícia en l'avaluació. La investigació ajuda a explicar per què les organitzacions han de parar esment a la influència real de cada responsable sobre els resultats exigits.
El criteri rellevant és un altre: que l'autoritat disponible, les dependències organitzatives i l'avaluació del resultat siguin coherents.
Referència acadèmica: Giraud, F., Langevin, P. i Mendoza, C. (2008). Justícia as rationale for the controllability principle: A study of managers' opinions. Management Accounting Research, 19(1), 32–44.
El problema apareix quan aquestes tres dimensions no coincideixen
Tornem a l'exemple de màrqueting amb un objectiu de captació i un pressupost aprovat. La mateixa funció es pot organitzar de dues maneres:
El responsable prepara el pla, proposa campanyes, compara agències i justifica inversions.
El CEO autoritza individualment proveïdors, actuacions i modificacions ordinàries del pressupost.
El responsable respon pels resultats, però necessita intervenció directiva per resoldre decisions habituals.
La direcció valida l'objectiu, l'estratègia, el pressupost global i els criteris de control.
El responsable decideix campanyes, proveïdors i distribució de recursos dins el marc aprovat.
Només eleva decisions que superen els límits o introdueixen riscos que requereixen una altra autoritat.
Tots dos models poden comptar amb el mateix organigrama, la mateixa plantilla i els mateixos objectius. La diferència no és necessàriament en l'estructura formal, sinó en on resideix la capacitat efectiva de decidir.
Al segon model, direcció conserva el control estratègic i la supervisió de resultats, sense convertir cada decisió ordinària dins del marc aprovat en una nova autorització.
L'autoritat formal tampoc no garanteix autonomia real
Imaginem que les normes internes permeten a un responsable seleccionar proveïdors fins a un cert límit. Formalment ho pot fer. Tot i això, quan utilitza aquesta facultat, el CEO revisa la seva decisió, qüestiona l'elecció o exigeix haver estat informat abans.
Amb el temps, aquest responsable pot deixar d'exercir una autoritat que continua tenint sobre el paper. No pas perquè hagi desaparegut de la seva descripció de funcions, sinó perquè ha après de decidir sense consultar introdueix un risc personal o organitzatiu.
La dependència ja no s'explica simplement per una matriu d'autorització insuficient. S'ha produït una separació entre l'autoritat formal i l'autoritat efectiva.
Tampoc no significa que cada persona hagi de decidir de manera aïllada. Consultar finances, tecnologia, operacions o direcció pot millorar considerablement una decisió. La qüestió és si aquesta consulta aporta informació o representa una aprovació obligatòria.
Consulteu no és demanar permís. I una opinió tècnica, per important que sigui, no equival automàticament a tenir la decisió final.
Per tant, quan una empresa afirma haver delegat responsabilitats, encara ha de comprovar quatre qüestions: quines decisions s'han transferit, quins límits s'han establert, qui les pot bloquejar i si l'autoritat concedida es respecta a la pràctica.
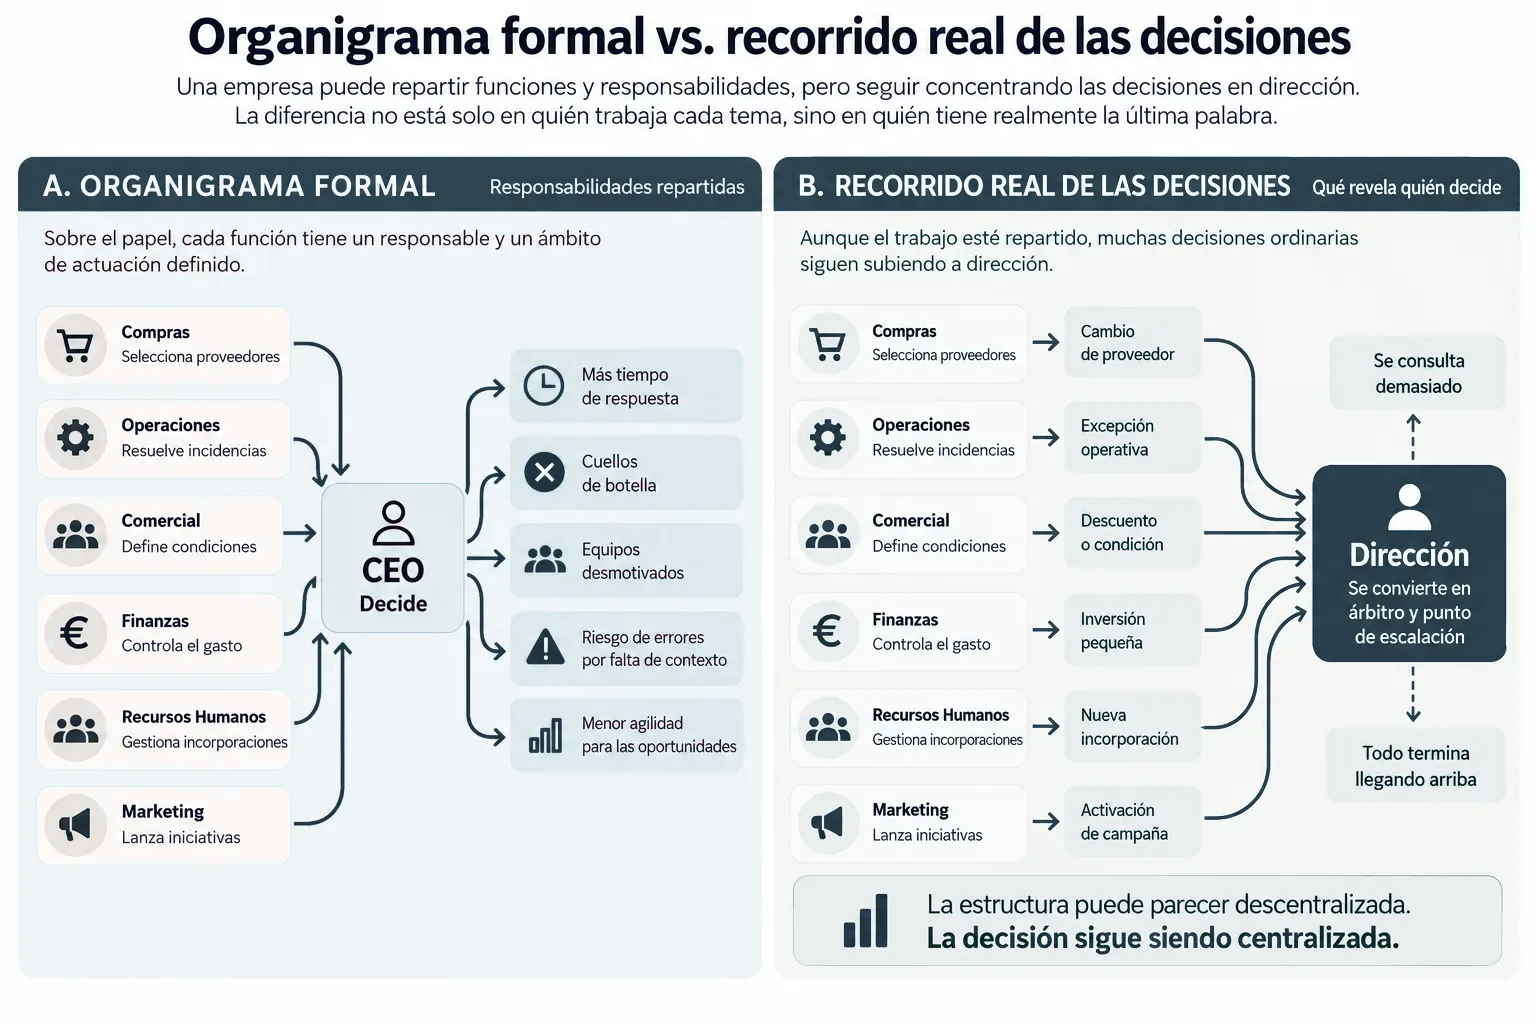 Organigrama formal davant del recorregut real de les decisions.
Dues empreses poden tenir una estructura funcional semblant i una distribució d'autoritat completament diferent. La diferència apareix en seguir qui prepara, qui decideix, qui autoritza i qui executa.
Aquestes distincions permeten passar de l'organigrama a la pregunta diagnòstica: per quines decisions que s'haurien de resoldre en una àrea tornen a la direcció?
3. Per què les decisions continuen tornant a direcció
Que una decisió arribi al CEO descriu el recorregut, però no n'explica la causa. Escalacions idèntiques en aparença poden necessitar solucions organitzatives molt diferents.
Imaginem tres situacions. Una responsable de màrqueting sol·licita permís perquè no té autoritzat contractar proveïdors. Un director comercial consulta un descompte perquè en desconeix l'efecte sobre el marge real. Un responsable d'operacions demana confirmació perquè, encara que el càrrec li permet decidir, ja ha comprovat quina direcció el pot contradir posteriorment. En totes tres situacions hi ha una escalació. Només a la primera n'hi ha prou, en principi, de revisar l'autorització formal.
Per avaluar si funciona la delegació de decisions convé reconstruir cada cas concret: qui la va plantejar, quina informació necessitava, què podia resoldre, per què la va elevar i què va passar després. En aquest recorregut apareixen sis mecanismes que cal distingir.
1. Manca d'autoritat: es demana permís perquè les regles ho exigeixen
El responsable té objectius i funcions clares, però les normes d‟aprovació li impedeixen comprometre recursos o tancar una alternativa dins del seu treball habitual. Podeu negociar amb una agència, comparar opcions i proposar una campanya; no obstant això, cada contractació necessita la signatura del CEO, encara que ja hi hagi un pressupost aprovat.
La solució no consisteix a demanar-li que tingui més iniciativa. Si l'organització exigeix autorització, cal consultar les regles. El que cal revisar és si el llindar, el tipus de decisió o el nivell daprovació segueixen sent adequats. Una regla útil per controlar una inversió excepcional pot ser innecessària quan s'aplica indiscriminadament a despeses ordinàries de risc escàs.
2. Manca d'informació: es pot decidir, però no amb criteris fiables
L'autoritat formal pot ser suficient i, tot i així, el responsable no disposa de les dades necessàries. Comercial vol ajustar-ne un preu, però no coneix la rendibilitat per client. Operacions pot seleccionar proveïdor, però no té informació actualitzada sobre compromisos existents. Màrqueting té llibertat per redistribuir inversió, però no comparteix amb vendes una definició operativa d‟oportunitat qualificada.
En aquestes situacions, traslladar més autoritat sense millorar la informació no resol el problema. Pot accelerar decisions deficients. La intervenció ha de centrar-se en accés a dades, criteris davaluació i coordinació mínima entre funcions. També cal aclarir quina incertesa és raonable acceptar: esperar a tenir informació perfecta pot constituir una altra forma de paràlisi.
3. Manca de capacitat o experiència: no totes les decisions són encara delegables
Un càrrec no converteix automàticament el seu ocupant en expert en totes les decisions associades. Hi pot haver prou responsabilitat i autoritat, però faltar criteri tècnic, coneixement financer, experiència negociadora o capacitat per valorar conseqüències. Transferir l'última paraula sense desenvolupar aquestes capacitats crea un risc diferent de centralitzar-la.
Aquí poden ser adequats l'acompanyament temporal, la participació d'un especialista, una revisió pactada de decisions de més complexitat o una progressiva delegació. La diferència és que la supervisió tingui un propòsit de desenvolupament identificable, i no es converteixi en una autorització permanent que impedeixi aprendre.
4. Dependències funcionals: cada àrea en pot decidir una part, però ningú no tanca el conjunt
Hi ha decisions que afecten simultàniament comercial, finances, tecnologia i operacions. Un descompte pot canviar el marge; una promesa comercial, la capacitat de servei; un llançament, el treball de diverses àrees. El problema apareix quan cada funció disposa d'un veto informal i cap no té clar qui assumeix la decisió final un cop rebudes les aportacions necessàries.
La sortida no és necessàriament reunir tothom en cada ocasió. Cal separar qui aporta informació, quines conformitats són obligatòries, qui decideix i qui executa. Un consentiment legal indispensable no té la mateixa naturalesa que una opinió comercial convenient. Si es tracten tots dos com a aprovacions idèntiques, les decisions transversals es tornen interminables.
5. Incentius i por de l'error: consultar es converteix en l'opció més segura
Suposem que s'exigeix a un responsable velocitat, però se li retreu durament qualsevol decisió fallida, mentre que una demora per esperar autorització amb prou feines té conseqüències. Encara que el seu àmbit d'autonomia estigui escrit, aprendrà que elevar decisions en redueix l'exposició personal.
El resultat pot semblar una manca d'iniciativa. En realitat, el sistema premia comportaments defensius. Resoldre'l exigeix distingir errors raonables dins de límits aprovats, negligències i excepcions que mai no es van haver de decidir localment. No hi ha autonomia sostenible si l'organització autoritza decidir, però castiga sistemàticament l'exercici responsable d'aquesta autoritat.
6. Intervenció i inestabilitat: direcció torna les decisions a la seva pròpia òrbita
Hi ha una última causa que no es corregeix modificant una matriu dautorització: direcció intervé de forma recurrent en decisions suposadament transferides. Pot requerir una consulta prèvia que ningú no havia establert, qüestionar seleccions ja realitzades dins dels límits o canviar prioritats abans que una actuació hagi pogut executar-se i avaluar-se.
En aquest context, l'autoritat formal perd credibilitat. El responsable deixa de preguntar-se "quina decisió és millor per a l'empresa?" i es comença a preguntar «què voldrà direcció que faci avui?». L'organització conserva departaments i responsables, però s'acostuma a esperar instruccions, fins i tot quan no hi ha una exigència formal d'aprovació.
No totes les decisions requereixen el mateix recorregut
McKinsey distingeix entre decisions estratègiques de gran abast, decisions transversals i decisions delegades. Les primeres poden comprometre el futur de lempresa; les segones necessiten coordinació entre àrees; les darreres, d'abast més limitat, poden quedar en mans d'una persona o un equip amb prou coneixement. Pretendre resoldre les tres categories mitjançant una mateixa cadena daprovacions significa ignorar diferències fonamentals de risc, freqüència i impacte.
Font externa: McKinsey, Decision making in the age of urgency (2019). Enquesta a 1.259 participants; les conclusions són descriptives i no proven causalitat.
La importància d'apropar decisions operatives als que coneixen el treball també apareix en un estudi de MIT CISR publicat el 2023. Entre les empreses amb almenys 3.000 milions de dòlars d'ingressos analitzades, les classificades com a descentralitzades van declarar cicles mitjans d'aproximadament 244 dies per detectar i aprofitar oportunitats, davant de 566 a les centralitzades. Aquests dies no mesuren esperes d'autorització ni permeten prometre el mateix resultat a una pime: descriuen un cicle d'oportunitat i una associació observacional en una mostra concreta.
Font externa: MIT CISR, Realizing Decentralized Economies of Scale (2023). Enquesta de 342 respostes; la comparació de 244 i 566 dies correspon a empreses amb ingressos almenys de 3.000 milions de dòlars i al cicle d'identificar i aprofitar oportunitats, no a autoritzacions individuals.
La conclusió no és que calgui descentralitzar totes les decisions, sinó reconèixer quines necessiten autoritat directiva, quines excepcions estan justificades i quines pugen per errors de disseny.
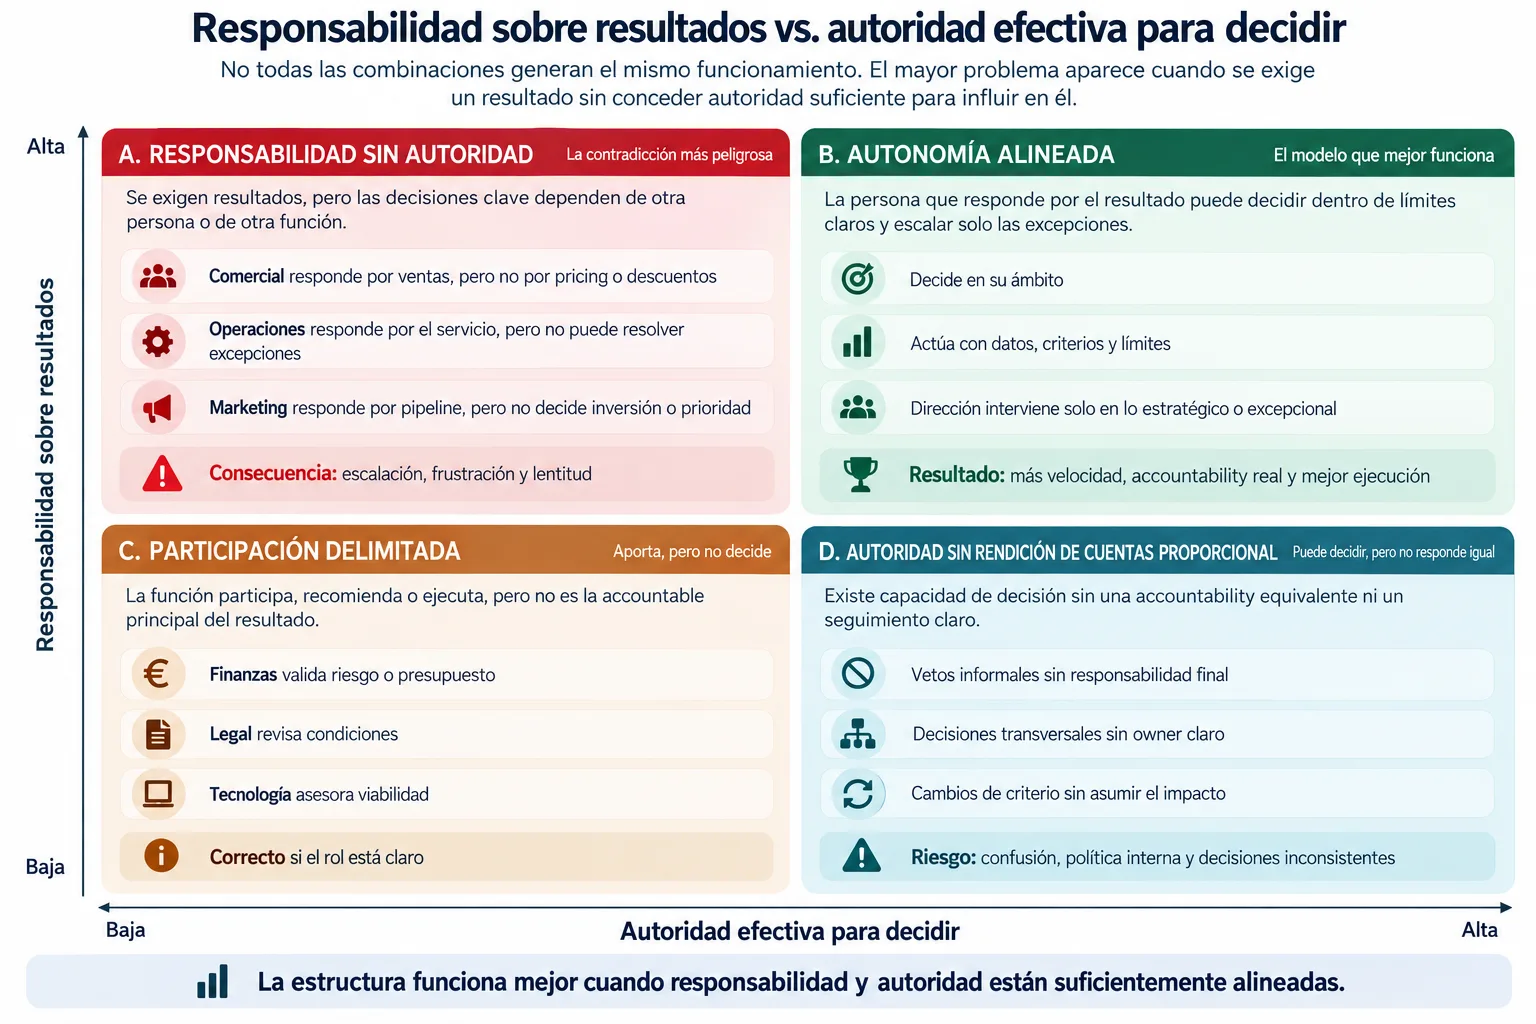
La tensió més crítica apareix quan s'exigeix respondre per resultats sense disposar de decisions suficients per influir-hi raonablement.
Hi ha organitzacions on aquestes disfuncions romanen durant anys perquè es confonen amb exigència directiva o amb una cultura de control. Quan la concentració es combina a més amb canvis continus de criteri, el problema adquireix una altra dimensió.
4. Quan una gran organització no pot avançar sense el seu CEO
La dependència de direcció no és exclusiva d'una pime on el fundador encara s'ocupa de tot. També pot aparèixer a organitzacions grans, amb departaments complets, responsables especialitzats i recursos suficients per desenvolupar bona part de la seva activitat sense intervenció executiva constant.
Durant la meva trajectòria professional en una gran empresa del sector de distribució i retail, amb una facturació de diversos centenars de milions d'euros, vaig conèixer des de dins una forma de direcció extremadament intervencionista. Hi havia àrees responsables de comerç electrònic, màrqueting, tecnologia i relació amb proveïdors. Tot i això, moltes de les seves decisions acabaven necessitant l'aprovació o intervenció personal del màxim executiu.
No es tractava només que el CEO volgués conèixer els assumptes importants. La dinàmica de funcionament havia convertit la disponibilitat i el criteri del moment en una condició per tancar nombroses decisions operatives.
Primera conseqüència: decisions pendents duna persona
Quan la direcció estava ocupada o absent, determinades qüestions quedaven esperant. Recordo, entre altres situacions, proveïdors a qui es trigava a contestar i decisions tècniques que no avançaven amb la velocitat necessària perquè depenien d'una validació superior.
Un exemple especialment il·lustratiu va ser un procés de substitució de l'stack tecnològic que es va allargar aproximadament tres mesos. Hi van intervenir diferents factors, però un dels obstacles era la necessitat que el CEO participés en decisions que l'equip havia de resoldre. La seva absència per unes vacances d'aproximadament tres setmanes va contribuir a mantenir assumptes pendents. Seria incorrecte atribuir tot el retard a aquestes vacances oa una única persona; el que és rellevant és que el procés no disposava d'autonomia suficient per evitar que determinades decisions depenguessin de la seva presència.
La concentració de decisions no sempre es manifesta com una ordre explícita de no actuar. De vegades opera mitjançant una norma tàcita: abans de comprometre's amb una alternativa, és més segur esperar. Amb el temps, aquest comportament afecta també col·laboradors externs que necessiten una resposta per organitzar el seu propi treball.
Segona conseqüència: el criteri personal substitueix l'avaluació d'alternatives
En una altra decisió tecnològica, la implantació de SAP es defensava des de direcció, entre altres raons, per l'experiència prèvia del CEO amb aquesta solució a França anys enrere. La meva observació professional va ser que aquest antecedent personal tenia un pes considerable a la conversa, mentre part de l'equip considerava que l'opció no encaixava adequadament amb les necessitats que s'havien de resoldre.
La qüestió no és si SAP era una tecnologia bona o dolenta en termes generals. S'ha de valorar una solució empresarial davant del problema actual, els seus requisits, alternatives, costos d'implantació i riscos, no acceptar-se o descartar-se exclusivament perquè va funcionar —o va deixar de funcionar— en una altra organització una dècada abans.
Lexperiència del CEO pot aportar informació extraordinàriament valuosa. El problema sorgeix quan aquesta experiència deixa de ser una aportació al procés i es converteix, sense una avaluació suficient, en el criteri que determina la decisió.
Tercera conseqüència: quan s'autoritza actuar, les prioritats tampoc no romanen estables
El cas presentava una dificultat addicional. En determinades reunions, la direcció introduïa canvis destratègia o de prioritats operatives amb una freqüència aproximada de quinze dies. No eren únicament ajustaments derivats de nova informació: també se sol·licitaven actuacions molt concretes que podien modificar allò que els equips havien organitzat poc abans.
En màrqueting, per exemple, es podien demanar campanyes per al dia següent, desplaçant activitats ja preparades. A la reunió posterior, les prioritats podien canviar de nou. Això generava una incertesa diferent de l'espera d'autorització: fins i tot quan l'equip es podia posar a treballar, no sempre podia confiar que la decisió continuaria vigent el temps necessari per executar-la i avaluar-la.
És important distingir tots dos mecanismes. Un equip pot estar bloquejat perquè no té permís per decidir. Un altre pot tenir permís, però perdre autonomia de fet perquè les seves decisions es corregeixen o substitueixen contínuament des de dalt. En el primer cas, s'acumulen esperes; en el segon, treball interromput, replanificació i dificultat per comprometre's amb una direcció estable.
El cost menys visible: responsables que aprenen a no decidir
Quan els responsables anticipen que una proposta pot quedar parada fins a la propera reunió o que una actuació es pot corregir abans de produir resultats, l'incentiu per decidir disminueix. En la meva experiència, aquest sistema afavoria la dependència, la cautela i la inseguretat sobre què s'havia de prioritzar realment.
No cal suposar que totes les persones reaccionen de la mateixa manera per comprendre el mecanisme. Si el cost d'equivocar-se o de contrariar el CEO és elevat, mentre que esperar-ne l'aprovació és acceptable, l'organització acaba aprenent a consultar fins i tot allò que hauria de poder resoldre.
La conseqüència és paradoxal: com més intervé direcció perquè considera insuficient la capacitat dels seus responsables, menys oportunitats tenen aquests de demostrar i desenvolupar aquesta capacitat. I com menys decisions prenen, més raons aparents troba direcció per mantenir-les centralitzades.
Aquest relat recull experiències i situacions observades durant una etapa professional concreta. No pretén descriure totes les decisions d'aquella companyia, avaluar tota la seva direcció ni establir les causes de la seva evolució econòmica posterior. Una empresa d'aquesta mida està condicionada per múltiples factors comercials, financers, competitius i organitzatius que no es poden reduir a un únic estil de lideratge.
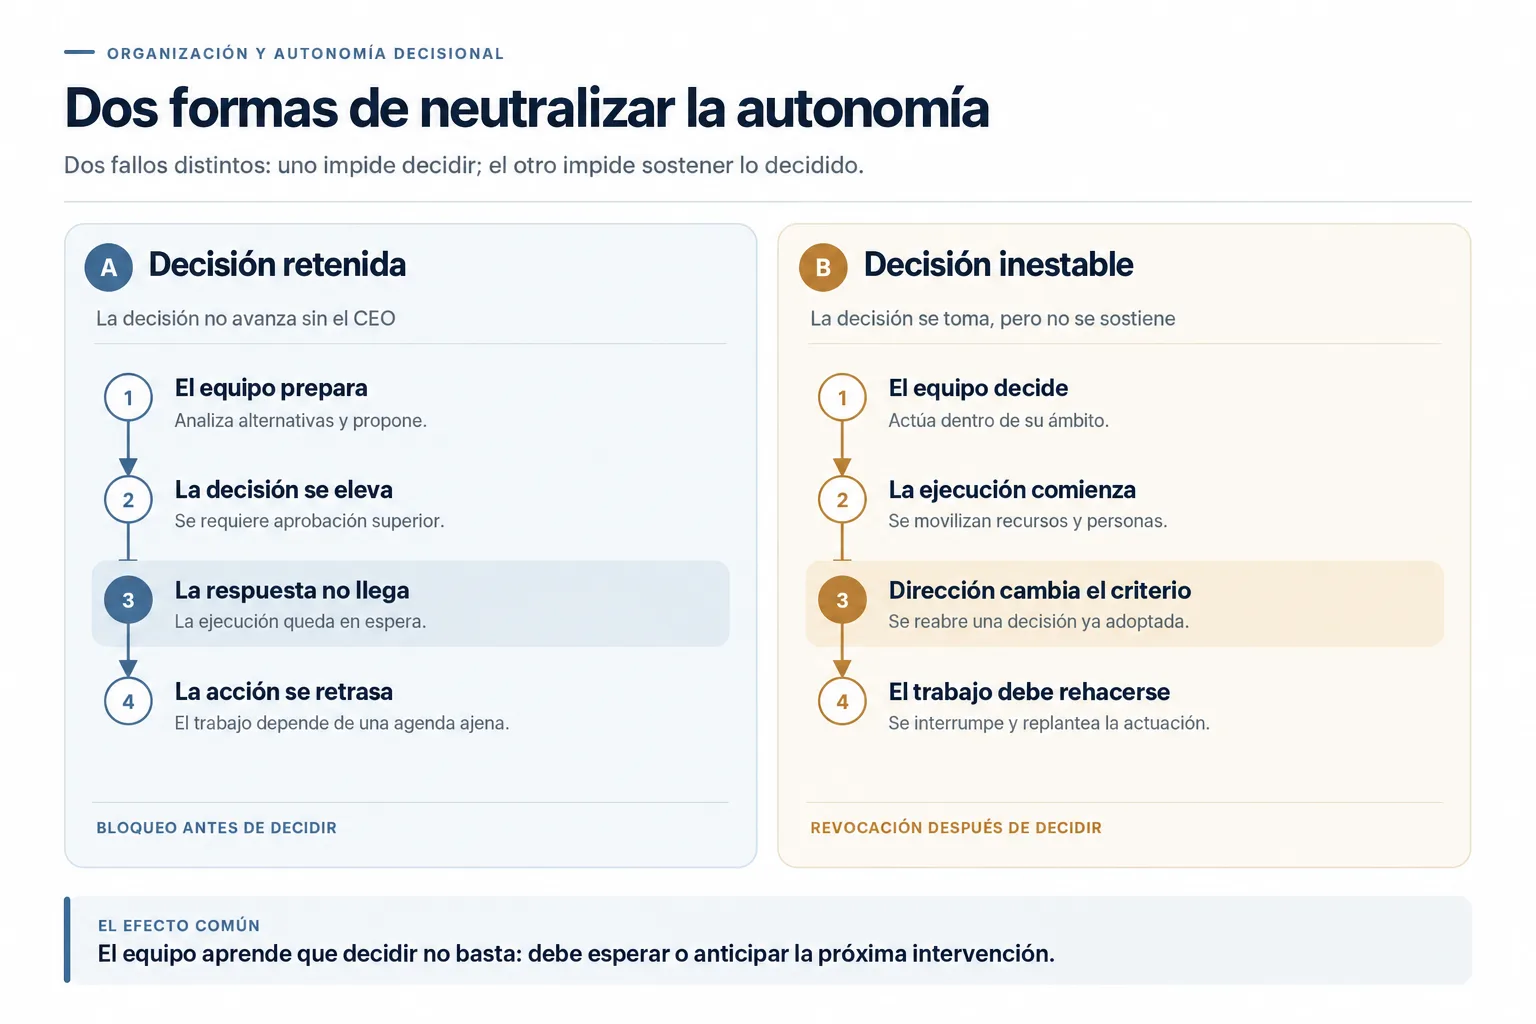
Concentrar les aprovacions i modificar recurrentment decisions ja preses són mecanismes diferents que es poden reforçar entre si.
L'exemple deixa una advertència, però no una recepta universal. La resposta no pot ser que adreça deixi de participar. Determinades decisions necessiten precisament la seva perspectiva, autoritat i responsabilitat. La qüestió següent és com separar aquestes excepcions legítimes de la dependència operativa innecessària.
5. La diferència entre una aprovació necessària i una dependència innecessària
Recomanar que el CEO delegue més és insuficient: les decisions difereixen en impacte, coneixement, freqüència i risc. Distribuir autoritat sense distingir aquests factors pot traslladar el problema a un altre nivell.
Primer: distingir decisions estratègiques, transversals i operatives
Una línia de negoci nova, una adquisició o una inversió que altera el perfil de risc de l'empresa pot exigir una decisió del CEO, del consell o de l'òrgan que correspongui. En canvi, seleccionar un proveïdor habitual dins d'un pressupost aprovat es pot resoldre a prop de l'àrea que coneix el servei i les necessitats.
Entre tots dos extrems hi ha decisions transversals: un canvi de pricing amb efectes sobre vendes i rendibilitat; la contractació d'una tecnologia que condiciona diverses àrees; o el compromís comercial de prestar un servei la capacitat del qual depèn d'operacions. En aquestes situacions sol ser més important definir qui decideix després de rebre les aportacions pertinents que no pas elevar automàticament tot l'assumpte a direcció general.
McKinsey ha assenyalat aquesta diferència entre grans decisions estratègiques, decisions que travessen diverses funcions i decisions susceptibles de delegació. No és una invitació a tractar les categories com a compartiments rígids, sinó a reconèixer que una mateixa cadena d'autoritzacions difícilment és apropiada per a tot tipus de decisions.
Referència: McKinsey, Untangling your organization's decision making (2017).
Segon: establir límits que es puguin utilitzar sense interpretar cada vegada la intenció del CEO
Un pressupost global aprovat pot incloure regles per seleccionar proveïdors, negociar condicions, prioritzar campanyes o reassignar determinades partides. Si cada decisió ordinària exigeix tornar a preguntar, el pressupost està assignat, però l'autoritat per utilitzar-lo continua retinguda.
Els límits han de ser concrets i entenedors. Poden referir-se a imports acumulats, marges comercials, durada de compromisos, exposició contractual, canvis dabast, riscos reputacionals o necessitat de coordinació amb una altra funció. No n'hi ha prou amb escriure «autonomia dins del que és raonable» si ningú comparteix una definició operativa de què significa raonable.
També importa l'acumulació. Deu compromisos petits poden produir un risc més gran que una sola contractació que superi el llindar. Per això, alguns límits s'han d'aplicar per decisió i altres per proveïdor, projecte o període, segons la naturalesa de la despesa o del risc.
Tercer: decidir quines condicions justifiquen realment una escalació
Una regla d'escalació ha d'ajudar a identificar excepcions, no reproduir el procediment ordinari amb cap altre nom. És raonable elevar una decisió si supera el pressupost autoritzat, compromet una relació estratègica, introdueix una responsabilitat legal no prevista o modifica una prioritat aprovada per adreça.
No és necessàriament raonable elevar-la només perquè el responsable tem que el CEO hagués triat una alternativa diferent. La preferència de direcció personal no s'ha de confondre automàticament amb un requisit d'autorització.
Una consulta especialitzada no equival a una aprovació obligatòria: cal definir qui informa, quan s'exigeix una conformitat tècnica o legal, qui decideix i qui executa. La metodologia RAPID de Bain distingeix aquestes funcions; no converteix totes les opinions en vetos.
Referència: Bain & Company, Pulling away: managing and sustaining change (apartat sobre drets de decisió RAPID).
Cambra: distingir decisions reversibles de compromisos difícils de desfer
Provar una campanya fitada, modificar una seqüència comercial o seleccionar un proveïdor alternatiu per a una operació petita no exigeix necessàriament el mateix procediment que signar una exclusivitat pluriennal, canviar l'ERP o comprometre una inversió que alteri el balanç.
La reversibilitat no elimina la necessitat de controlar la qualitat o el risc. Però ajuda a decidir quanta comprovació prèvia mereix una actuació. Si lerror és limitat, detectable i corregible, lempresa pot permetre més iniciativa dins un marc segur. Quan una decisió és difícil de revertir, la preparació i l'autorització requereixen una disciplina proporcional.
Cinquè: conservar el control sobre resultats, no convertir-lo en permís per a cada acció
La delegació efectiva necessita seguiment. Adreça pot aprovar un pla, revisar indicadors, detectar desviacions i modificar criteris quan canvien circumstàncies importants. El seguiment ha de permetre reconèixer si l‟autoritat s‟està exercint bé, no reproduir silenciosament l‟aprovació individual de cada pas.
Aproveu prioritats, límits d'inversió, riscos acceptables i resultats esperats. Intervé davant d'excepcions rellevants i revisa el marc quan hi ha raons documentables.
Autoritza individualment proveïdors, campanyes o ajustaments ordinaris ja contemplats al pla. Reobre eleccions per preferències no previstes i converteix cada desviació menor en una escalació.
Una revisió és legítima si hi apareix informació nova, es descobreix un risc rellevant o se supera un límit. El criteri per reobrir la decisió ha de ser reconeixible i no simplement dependre d'una preferència canviant.
Una prova senzilla per a cada aprovació
Abans de mantenir una autorització, convé preguntar: quin risc concret s'evita? Quina informació exclusiva aporta l'aprovador? Quin límit s'està protegint? Podria fixar-se un criteri perquè el responsable resolgués decisions equivalents en el futur? Si no podem respondre, l'aprovació potser és un costum organitzatiu i no una necessitat de control.
La diferència pot semblar subtil sobre el paper. En una intervenció de R&R en una pime tecnològica B2B, es va convertir en una redistribució molt concreta de qui preparava el pla, qui ho validava i qui podia prendre les decisions operatives posteriors.
6. Com R&R va traslladar capacitat real de decisió a l'equip d'una pime tecnològica
En una intervenció de Rumbo & Resultados amb una empresa tecnològica B2B, d'aproximadament sis milions d'euros de facturació i unes vint-i-cinc persones, ens trobem amb un problema que sol confondre's amb manca d'equip. L'empresa tenia professionals capaços d'executar accions de màrqueting i de participar en llançaments, però bona part de la planificació i les decisions continuaven concentrades al CEO.
No es limitava a validar una estratègia. El CEO construïa personalment gran part dels plans: objectius, indicadors, canals, accions, estratègies d'influència i múltiples decisions sobre com s'havia d'organitzar l'activitat. L'equip rebia un marc de treball molt condicionat pel criteri i dedicació directa del màxim responsable.
La dificultat no era simplement el nombre de tasques que assumia el CEO. Era que parteix de la capacitat per planificar i decidir encara hi residia. Incorporar més persones sense canviar aquest funcionament podia augmentar l'execució disponible però no necessàriament l'autonomia de l'organització.
El punt de partida: el CEO no només aprovava el pla, també el construïa
En una empresa amb un equip funcional, preparar un pla exigeix seleccionar prioritats, relacionar-les amb objectius, decidir quins indicadors permeten avaluar-les i distribuir recursos entre alternatives. Si aquestes decisions sempre es fan des de direcció, l'equip pot aprendre a executar iniciatives concretes sense desenvolupar del tot el criteri que permet triar-les.
Això era el que havia de canviar. No buscàvem apartar el CEO de l'estratègia ni traslladar decisions a l'equip per a les quals no tingués autorització. L'objectiu era convertir el coneixement utilitzat per direcció en un sistema de planificació compartit que l'equip pogués fer servir per proposar, avaluar i executar les seves pròpies actuacions.
La intervenció: criteris comuns abans que aprovacions individuals
Treballem sobre una estructura de planificació reutilitzable: objectius, indicadors de resultat, canals, accions, criteris de selecció i referències pressupostàries. La finalitat era que l'equip no depengués que el CEO tornés a dissenyar la lògica de cada pla, sinó que pogués elaborar propostes consistents i justificar-les amb criteris compartits.
El canvi important va arribar en definir què passava després. L'equip preparava el pla i el CEO conservava una reunió de validació global per revisar l'estratègia, discutir prioritats i introduir-hi modificacions quan corresponia. Un cop validat el marc, les decisions ordinàries deixaven de necessitar autoritzacions individuals.
Això incloïa seleccionar proveïdors, triar actuacions tàctiques, organitzar campanyes i prendre decisions de despesa dins dels límits prèviament acordats. L'equip no es limitava a preparar recomanacions perquè el CEO escollís cada alternativa. Tenia autoritat efectiva per decidir i executar.
Quines decisions van romandre en direcció
L'autonomia no era il·limitada. S'hi van establir excepcions concretes que seguien requerint intervenció del CEO. Entre elles hi havia les ampliacions de pressupost i els compromisos superiors als llindars aprovats. També determinades decisions sobre influencers la relació personal dels quals pertanyia a l'entorn directe del CEO.
Aquestes excepcions tenien lògiques diferents. En el primer cas, es protegia un límit econòmic que l'equip no havia de modificar pel seu compte. En el segon, la decisió implicava relacions personals del CEO que no es podien tractar com si fossin un proveïdor ordinari sense aquestes circumstàncies.
La distinció va ser decisiva: mantenir certes decisions en direcció no impedia transferir-ne moltes altres. L'important era que les excepcions estiguessin identificades i no servís per reconstruir, per la via informal, una aprovació general de tota l'activitat.
El canvi operatiu: de preparar-ho i decidir-ho tot a validar l'estratègia
Abans de la intervenció, el CEO assumia una gran part de l'elaboració dels plans i de les decisions que contenien. Després, l?elaboració passava a ser una capacitat de l?equip; direcció validava lestratègia i conservava les decisions que excedien el marc aprovat.
Això no vol dir que el CEO perdés influència sobre el negoci. El seu criteri seguia sent central per aprovar el rumb, valorar les prioritats i decidir-ne les excepcions. El que va canviar va ser lús quotidià de la seva atenció: va deixar de ser imprescindible per resoldre cada decisió ordinària dins un pla que ja havia validat.
Tampoc no significa que l'equip quedés sense rendició de comptes. La planificació comuna feia possible discutir objectius, explicar eleccions i verificar resultats. En lloc de mesurar l'autonomia per l'absència de converses amb direcció, podíem identificar quines decisions corresponien realment a l'equip i quines havien d'elevar-se.
Què podem acreditar i què no
El canvi organitzatiu descrit procedeix d‟una intervenció real de R&R. Podem afirmar que es va modificar la distribució pràctica de la planificació i les decisions, així com el paper del CEO a l'aprovació del pla i de determinades excepcions.
No tenim aquí un mesurament auditat de l'estalvi d'hores, de l'impacte financer o d'una millora percentual de productivitat atribuïble exclusivament a aquesta intervenció. Per tant, no presentem aquestes magnituds com a resultats demostrats. L'evidència pròpia que aporta aquest cas és de disseny i implantació d'un funcionament decisional diferent, no pas un experiment de rendiment.
Origen del cas: experiència de primera mà de l'autor en una intervenció de Rumbo & Resultados. La companyia es presenta sense identificació nominal; les dades de mida són aproximades i el canvi d'autoritat descrit no equival a una avaluació causal independent.
També seria excessiu utilitzar una experiència concreta per sostenir que qualsevol empresa de vint-i-cinc persones necessita la mateixa estructura. El model es va dissenyar per a unes responsabilitats, un equip, unes relacions i uns riscs determinats. El seu ensenyament és transferible; els seus llindars i excepcions no han de ser-ho.
-- ================================================= GRÀFIC 4 · INTERVENCIÓ REAL DE R&R BLOC 6 ================================================ -->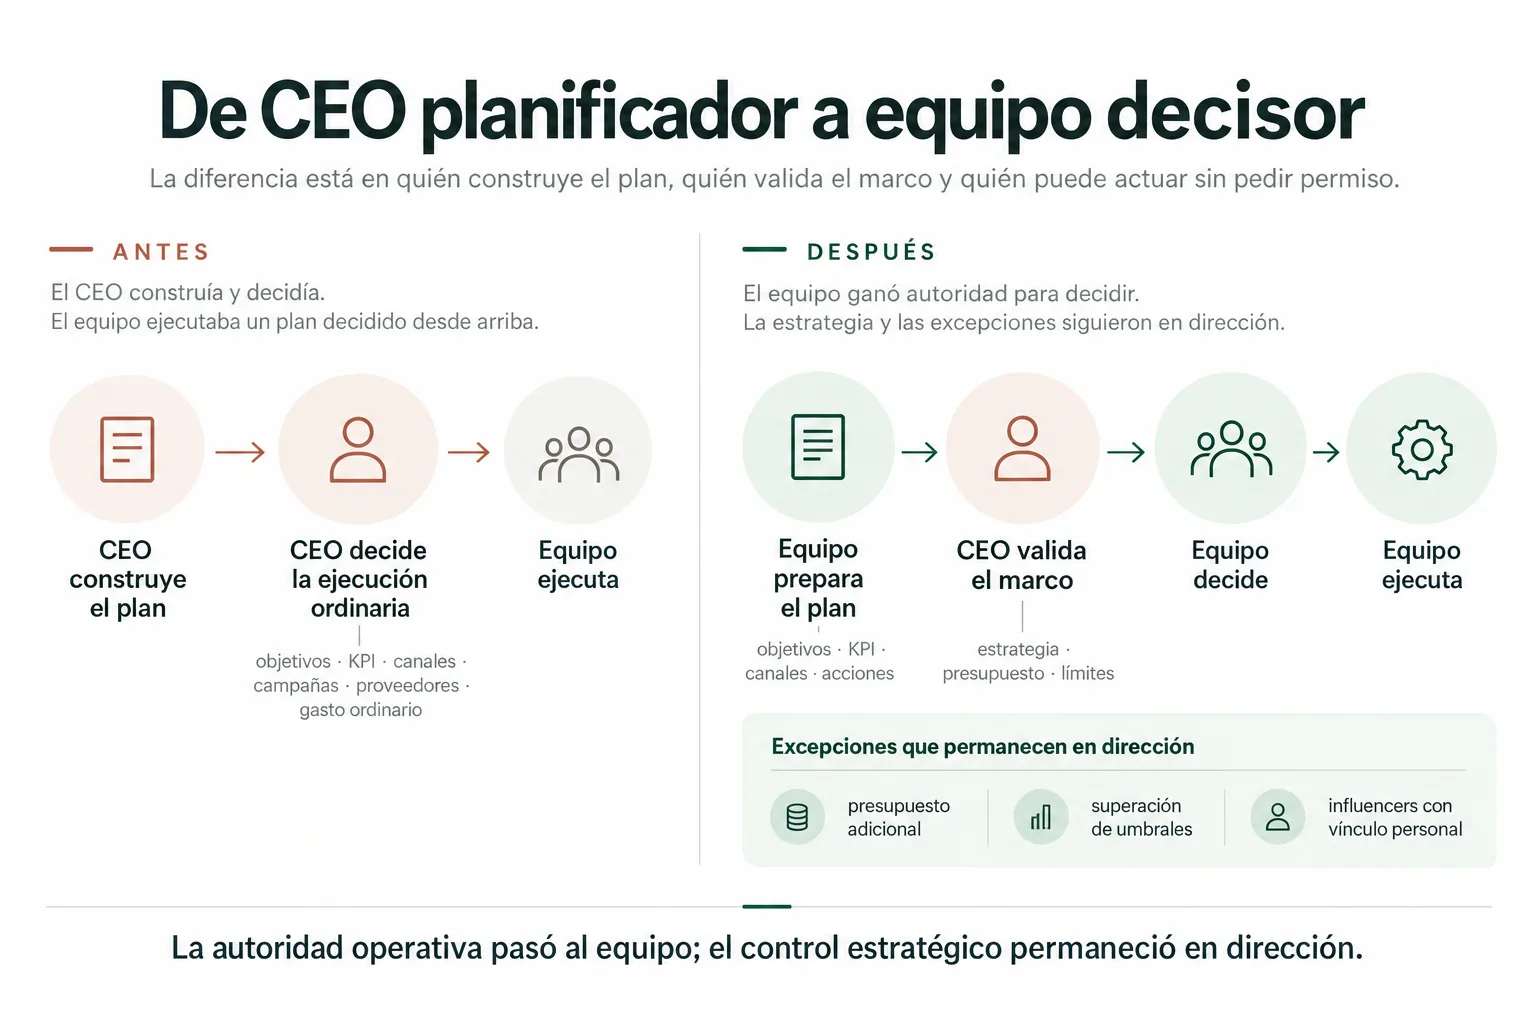
El canvi no va eliminar el control directiu: va separar l'aprovació estratègica, les decisions operatives autònomes i les excepcions que s'havien de conservar en direcció.
Cas real de R&R en una pime tecnològica B2B. Xifres empresarials aproximades; sense estimacions atribuïdes de ROI o estalvi dhores.
La lliçó per a altres empreses
Aquest cas mostra per què no n'hi ha prou de recomanar «delegar més». Calia determinar quin criteri havia de romandre en direcció, quin coneixement s'havia de fer compartible, qui podia utilitzar el pressupost aprovat i quan una decisió exigia una intervenció superior.
La pregunta rellevant per a un altre CEO no és si podeu copiar aquest esquema de màrqueting. És si la seva organització distingeix amb prou claredat entre validar el rumb de l'empresa i aprovar cada acció necessària per recórrer-lo.
Quan aquesta distinció no existeix, és probable que el problema es reprodueixi en compres, operacions, comercials o tecnologia. Per diagnosticar-ho de manera ordenada necessitem observar decisions reals sota un mateix conjunt de criteris. Aquest serà el propòsit del mapa R&R d'Autonomia Decisional.
7. Mapa R&R d'Autonomia Decisional: observar qui decideix de debò
Una matriu de responsabilitat pot indicar qui dirigeix màrqueting, qui gestiona proveïdors o qui respon per la rendibilitat d'un projecte. Però no sempre permet reconstruir per què una decisió es va aturar, qui la va poder bloquejar o què va passar després que algú la prengués. Per comprendre aquesta diferència cal deixar de mirar únicament els llocs i començar a observar decisions concretes, des que sorgeix la necessitat fins que s'executen o s'abandonen.
Sobre aquesta premissa proposem el Mapa R&R d'Autonomia Decisional: un instrument de diagnòstic que reuneix sis preguntes sobre una mateixa decisió i obliga a confrontar les respostes formals amb el que passa a l'operació. No pretén substituir el bon govern, les matrius dautorització existents ni metodologies consolidades com RAPID o DARE. Tampoc no és una escala científica validada. És una manera d'ordenar l'experiència directiva i detectar contradiccions que pot ocultar un organigrama.
Per a cada decisió rellevant examina qui té autoritat efectiva, quins són els seus límits, amb quina informació i criteri decideix, quan ha d'escalar, si la decisió es manté i qui respon pel resultat. El diagnòstic exigeix comparar la regla prevista amb el recorregut observat; no n'hi ha prou de preguntar al CEO si considera que ha delegat.
Sis dimensions, una decisió real
Les sis dimensions actuen conjuntament. Identificar el decisor no resol res si no teniu accés al pressupost. Establir un llindar econòmic tampoc no funciona si qualsevol elecció dins d'aquest llindar acaba sent revisada informalment pel CEO. I reduir aprovacions pot resultar contraproduent si desapareixen controls que protegien compromisos estratègics o riscs importants.
La prova decisiva: comparar la regla escrita amb el comportament observat
El mapa s'ha de completar dues vegades sobre la mateixa decisió. Primer es registra com hauria de funcionar segons els acords, els procediments i les facultats aprovades. Després es reconstrueix què va passar realment: qui va formular la necessitat, quines alternatives es van valorar, quines consultes es van realitzar, si hi va haver una aprovació explícita, quant de temps va quedar pendent, qui va canviar el criteri i què va passar finalment.
La divergència entre tots dos recorreguts és la troballa rellevant. Pot revelar que el responsable sí que tenia autoritat i no tenia informació; que el pressupost era insuficient; que hi havia dues funcions amb capacitat de veto; o que s'havia estès una pràctica informal de demanar autorització per evitar una possible rectificació posterior.
No es tracta d‟identificar quantes decisions arriben al CEO i suposar que totes sobren. Es tracta de determinar quins van arribar per una raó legítima, quins van arribar per defectes del sistema i quins ni tan sols haurien d'haver esperat una autorització. Si no fem aquesta classificació podem optimitzar la velocitat a costa del control.
Què ha de quedar registrat perquè el diagnòstic sigui comprovable
No ens cal un sistema informàtic complex per iniciar l'anàlisi. Només cal una fitxa que permeti recuperar el context d'una decisió, sense dependre d'impressions retrospectives. Una fitxa útil pot registrar lassumpte, data dorigen, impacte, decisor previst, participants consultats, autoritzacions necessàries, decisió realment presa, motius descalació, revisions posteriors i evidència del resultat.
La documentació ha de ser proporcionada. No proposem registrar cada microdecisió quotidiana ni vigilar els mànagers; busquem una mostra significativa de situacions recurrents, bloquejades o dimpacte rellevant. El valor apareix quan es poden comparar decisions similars i descobrir patrons, no en augmentar indiscriminadament el treball administratiu.
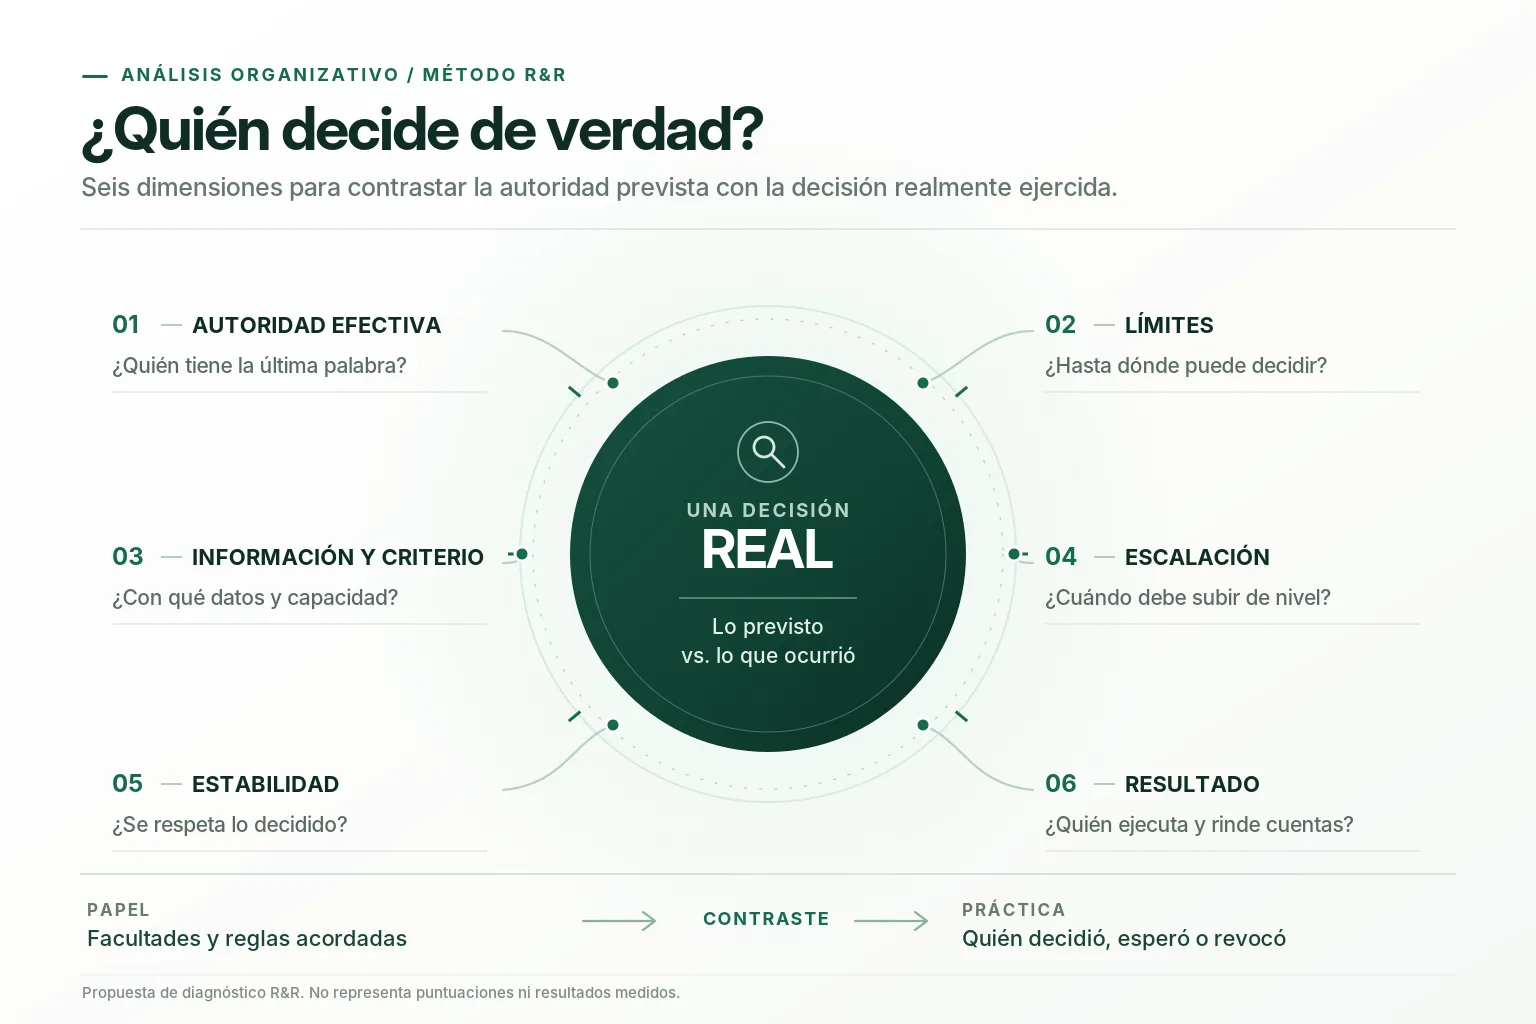
Una autoritat escrita només és útil si es pot exercir amb informació, límits, excepcions i revisió consistents. El mapa contrasta l‟organització prevista amb el comportament real.
Model de treball proposat per R&R a partir de la seva experiència directiva; no presentat com a instrument científic validat.
El resultat no hauria de ser un semàfor que qualifiqui de bona o dolenta una persona. Hauria de ser una llista fonamentada de decisions que es poden redistribuir, criteris que cal aclarir, dependències que s'han de resoldre i controls que cal conservar. Aquest és el punt de partida duna intervenció útil.
8. Què canviaria demà en una pime que depèn massa de direcció
Suposem que el gerent d´una pime assegura haver delegat compres, però continua rebent sol·licituds d´autorització per a la majoria de proveïdors. La seva primera reacció pot ser demanar al responsable que prengui més iniciativa. També podeu decidir elevar tots els límits econòmics. Cap de les dues mesures no resoldrà necessàriament el problema.
Abans caldria comprovar si les aprovacions són obligatòries, si els proveïdors poden comprometre contractes plurianuals, si hi ha criteris d'homologació, si compres coneix el pressupost disponible, si intervenen altres àrees i si adreça acostuma a qüestionar eleccions que estaven dins de les facultats delegades.
Primer moviment: escollir decisions, no departaments
En lloc de reorganitzar tota l'àrea de compres, la direcció pot seleccionar una mostra manejable de decisions recents: contractació d'un proveïdor habitual, substitució davant d'una incidència, renovació d'un servei, compra extraordinària o selecció d'una alternativa proposada per l'equip.
Per a cada cas convé preguntar qui va detectar la necessitat, quina autoritat estava prevista, quina condició va motivar la consulta, si hi havia un límit explícit i qui va acabar resolent. Una decisió elevada perquè supera un sostre pressupostari no ha de rebre el mateix diagnòstic que una altra d'elevada perquè el responsable tem una rectificació del CEO.
Segon moviment: classificar per què van pujar
La classificació ha didentificar causes corregibles i excepcions que estan justificades. Aquestes són algunes de les distincions que utilitzarem:
| Motiu observat | Interpretació inicial | Possible intervenció |
|---|---|---|
| Supera el pressupost o el límit aprovat. | Escalació potencialment justificada. | Mantenir aprovació o revisar el llindar si ha quedat desactualitzat. |
| El responsable desconeix cost, marge o criteris de selecció. | Manca d'informació o de criteri, no necessàriament d'autoritat. | Millorar accés a dades, criteris i formació abans d ampliar facultats. |
| Compres i operacions discrepen i cap funció no pot tancar l'assumpte. | Conflicte de drets de decisió o dependències transversals. | Establir decisor final, consultes obligatòries i regles per resoldre desacords. |
| El CEO revisa eleccions ja autoritzades sense canvi material de circumstàncies. | Autoritat delegada que no es respecta a la pràctica. | Acordar quines circumstàncies permeten reobrir una decisió i comunicar-ho. |
| La decisió introdueix risc jurídic, reputacional o contractual rellevant. | Escalació potencialment necessària. | Conservar la intervenció especialitzada o directiva corresponent. |
Classificar les escalacions evita eliminar controls necessaris o mantenir aprovacions sense motiu. La decisió s'ha d'elevar per una raó identificable, no pas per costum.
Tercer moviment: redactar una regla que pugui aplicar l'equip
Tornem a un exemple hipotètic: una empresa necessita substituir un proveïdor recurrent la qualitat de servei del qual s'ha deteriorat. L'organització podria establir que el responsable de compres selecciona entre proveïdors homologats, dins el pressupost disponible i les condicions contractuals prèviament autoritzades. Operacions aporta els requisits tècnics i finances verifica la disponibilitat pressupostària, però cap consulta no equival per si mateixa a un nou permís del CEO.
Si el canvi implica un contracte excepcional, una obligació difícil de revertir, un impacte estratègic o un compromís superior al límit acordat s'eleva. Si compleix totes les condicions, el responsable decideix i documenta el criteri utilitzat. Direcció rep informació sobre lexecució i el resultat, no una nova petició daprovació per a cada pas.
Exemple il·lustratiu, no resultat acreditat d‟un projecte
La regla anterior mostra com es pot redactar un perímetre d'autoritat. No representa cap política aplicada a una empresa concreta ni acredita una millora quantificada. A cada organització caldria adaptar requisits legals, compres, segregació de funcions, risc i pressupost.
Quart moviment: comprovar què passa quan el responsable decideix
El moment crític arriba després de publicar la regla. Si el CEO torna a intervenir en decisions dins del perímetre acordat, l'equip interpretarà que la delegació era condicional o que ha de sol·licitar permís per prudència. Per això, els primers casos s'han de revisar atenent tant el resultat com el comportament de direcció.
Les primeres decisions també permeten comprovar si direcció respecta el marc aprovat. Quan apareix informació nova o risc material, revisar pot estar justificat; fer-ho per una preferència momentània destrueix la previsibilitat del sistema.
Convé, a més, verificar que el nou marge d'autonomia no ignori dependències funcionals que afecten marges, capacitat o risc.
Cinquè moviment: consolidar allò que funciona i corregir allò que no
La implantació no s'acaba quan s'escriu la matriu. Cal observar diverses decisions comparables, revisar quines escalacions es continuen produint i detectar si les noves facultats causen resultats no desitjats. Potser el llindar és massa baix. Potser falta una dada crítica. Potser dues àrees interpreten de manera diferent una excepció. O pot passar que una decisió que semblava delegable sigui massa sensible per a aquest nivell.
La resposta no hauria de ser tornar immediatament al control complet, sinó ajustar el perímetre, els criteris o els controls. La delegació de decisions és un disseny organitzatiu que cal mantenir, no un acte de confiança anunciat en una reunió.
Quan aquesta dependència es concentra en oportunitats, negociació o tancament de vendes, convé diagnosticar a més la dependència comercial del fundador, que requereix examinar el sistema comercial i no només les aprovacions generals.
9. Com saber si la teva empresa està guanyant autonomia de debò
Una empresa pot aprovar una matriu nova d'autoritat i celebrar que ha reduït les aprovacions. Però això, per si mateix, no demostra que estigui funcionant millor. Potser els responsables decideixen més ràpidament i amb millors resultats. O potser han deixat de consultar riscos que haurien d'elevar, han substituït criteris compartits per decisions aïllades o continuen esperant una confirmació informal que ja no apareix registrada.
L'eficàcia de la delegació de decisions no es pot certificar comptant quants assumptes ha deixat de signar el CEO. Cal comprovar si lorganització resol correctament més assumptes dins dels límits acordats, manté els controls necessaris i redueix dependències evitables.
Mesurar el comportament real, no només el procediment
Una revisió útil observaria una mostra comparable de decisions abans i després del canvi. No per produir un percentatge d'èxit arbitrari, sinó per determinar si van millorar els mecanismes que originaven les esperes i les intervencions. Aquests són els senyals principals:
| Indicador | Què permet comprovar | Què no demostra per si sol |
|---|---|---|
| Escalacions evitables. | Si les decisions ordinàries es resolen al seu nivell. | Que tota disminució de consultes sigui positiva. |
| Temps fins a la decisió. | Si han desaparegut esperes per aprovació o informació. | Que decidir més de pressa millori necessàriament la qualitat. |
| Intervencions del CEO fora de les excepcions. | Si es respecta el perímetre dautoritat acordat. | Que qualsevol intervenció directiva sigui incorrecta. |
| Reobertura i revocacions. | Si les decisions es mantenen i per què es modifiquen. | Que tota revisió posterior sigui arbitrària. |
| Excepcions correctament elevades. | Si segueixen protegits riscos i compromisos importants. | Que una empresa sigui més autònoma per escalar menys riscos. |
| Resultats i efectes secundaris. | Si les decisions compleixen objectius sense deteriorar marge, qualitat o control. | Que el resultat depengui únicament de qui va decidir. |
La comparació s'ha de fer entre decisions semblants, tenint en compte el context. No és raonable comparar una compra recurrent de baix risc amb una contractació estratègica excepcional i concloure que la segona revela manca d?autonomia perquè va necessitar més temps.
També convé documentar el motiu de les revocacions. Una decisió que es modifica per un canvi regulatori, una nova restricció financera o un risc descobert després no equival a una altra que s'invalida simplement perquè direcció prefereix una alternativa diferent de la ja autoritzada. Són comportaments organitzatius diferents i requereixen respostes diferents.
L'objectiu no és un CEO absent, sinó una adreça millor situada
Quan la distribució dautoritat funciona, el CEO no desapareix. Canvia el tipus de decisions en què intervé. Dedica menys atenció a seleccionar entre alternatives ja delimitades per una estratègia aprovada i es pot concentrar a definir rumb, protegir compromisos rellevants, resoldre conflictes d'abast transversal i revisar resultats.
Els responsables, per part seva, no adquireixen llibertat il·limitada. Guanyen un espai concret de decisió acompanyat d'informació, límits, coordinació i rendició de comptes. Aquesta combinació permet distingir autonomia d'abandonament i control directiu de supervisió excessiva.
La intervenció de R&R a la pime tecnològica que hem explicat mostra aquesta distinció sense necessitat d'exagerar-ne els resultats: el CEO va conservar la validació del pla, les ampliacions pressupostàries i certes decisions relacionals; l'equip va passar a preparar, seleccionar i executar dins del que s'ha aprovat. El més rellevant va ser el canvi observable a qui podia decidir què. No tenim un mesurament auditat que permeti atribuir a aquesta intervenció una millora percentual de productivitat o rendibilitat.
La pregunta decisiva no és quants responsables té la teva empresa. És quantes decisions haurien de poder prendre sense tu i per què encara no ho poden fer.
Si el problema és a l'autoritat, caldrà revisar les facultats i els límits. Si esteu en la informació o la capacitat, caldrà resoldre aquestes mancances. Si és als conflictes entre funcions, caldrà definir qui tanca cada decisió. I si la causa és que direcció modifica permanentment allò delegat, cap matriu serà suficient mentre aquest comportament no canviï.
A Rumbo & Resultados abordem aquest tipus de dificultats des de la direcció aplicada: comprendre com decidix realment l'organització, identificar quines dependències impedeixen executar i ajudar a transferir capacitat sense renunciar al control estratègic. En aquest context pot ser útil conèixer què implica una adreça externa per a pimes i startups i quan es justifica. Si voleu aprofundir quan una organització necessita reforçar aquesta funció, hem desenvolupat l'anàlisi com saber si la teva empresa necessita adreça executiva. La intervenció adequada ha de deixar l'empresa preparada per funcionar millor, no crear una dependència nova de l'assessor.
L'autonomia empresarial no comença quan la direcció deixa de decidir. Comença quan les decisions es prenen en el nivell adequat, dins de límits clars, i aquesta distribució d'autoritat funciona també quan el CEO no hi és present.
Preguntes freqüents sobre delegació de decisions i autonomia directiva
Els dubtes que apareixen quan una empresa té responsables funcionals, però continua portant massa decisions a la direcció.
Quina diferència hi ha entre delegar tasques i delegar decisions?
Delegar tasques significa encarregar-ne la preparació o l'execució. Delegar decisions suposa reconèixer l'autoritat per triar una actuació i comprometre recursos dins de límits acordats. Un responsable pot portar tota lactivitat dun departament i, tot i així, dependre del CEO per a cada aprovació rellevant.
Com es pot saber si el CEO s'ha convertit en un coll d'ampolla?
Hi ha indicis quan decisions ordinàries n'esperen la disponibilitat, es repeteixen escalacions sense motiu excepcional, els responsables demanen permís malgrat disposar d'autoritat o les decisions aprovades es reobren amb freqüència. Per confirmar-ho cal reconstruir decisions reals i separar controls necessaris de dependències evitables.
Un mànager pot respondre per un resultat sense controlar totes les decisions?
Sí. La rendició de comptes no exigeix controlar absolutament totes les variables. Però lavaluació ha de reconèixer lautoritat disponible, les dependències entre àrees i els factors fora de la seva influència. Exigir un resultat sense proporcionar facultats, informació ni mecanismes de coordinació suficients pot crear responsabilitats incoherents.
Quines decisions hauria de conservar la direcció general?
Les que comprometen l'estratègia, excedeixen pressupostos o llindars aprovats, introdueixen riscos rellevants, afecten diverses funcions sense un mecanisme clar per resoldre conflictes o impliquen compromisos difícils de revertir. La decisió concreta depèn del negoci, el risc i el sistema de govern.
Consultar el CEO vol dir que la decisió no està delegada?
No. Una consulta pot aportar informació, experiència o contrast sense traslladar la decisió final. La pregunta rellevant és si la intervenció del CEO és una contribució al criteri del responsable o una autorització obligatòria per poder actuar-hi.
Què cal fer si el CEO revoca decisions que havia delegat?
Diferenciar primer les revisions justificades per informació nova, risc o canvis estratègics de les revocacions basades únicament en preferències personals. Després convé acordar condicions explícites per reobrir decisions i respectar el perímetre atorgat al responsable mentre no apareguin aquestes condicions.
Cal contractar més directius per guanyar autonomia?
No necessàriament. Si el problema rau en drets de decisió mal definits, manca d'informació o aprovacions duplicades, contractar una altra capa de managers pot afegir més coordinació. Abans cal comprovar quines decisions es retenen, per què i quines capacitats reals falten.
Com comprovar si la delegació de decisions funciona?
Comparant decisions semblants abans i després: escalacions evitables, temps d'espera, intervencions directives no previstes, revocacions, qualitat del resultat i excepcions que sí que han d'arribar a direcció. Menys aprovacions no constitueixen, per elles mateixes, una millora.