Moltes empreses no tenen un problema de manca de ferramentes. Tenen un problema de capacitat: decidir amb més claredat, executar amb més disciplina, controlar millor la despesa, protegir marge, reduir dependència de persones clau i convertir informació dispersa en accions concretes.
La intel·ligència artificial pot ajudar a resoldre part daquest problema. Però també ho pot agreujar si s'hi incorpora com una altra capa d'activitat: més llicències, més proves, més lliurables, més automatitzacions i més soroll operatiu sense una millora clara en vendes, rendibilitat, productivitat o capacitat de direcció.
Per a un CEO, gerent o propietari dempresa, la pregunta important no és si la IA és interessant. Ho és. La pregunta és més concreta: quina millora, quant costa, qui la controla, quin risc introdueix, quina dependència crea i quina capacitat deixa instal·lada a l'empresa.
Aquí canvia la conversa. La IA deixa de ser una qüestió de tecnologia i passa a ser una qüestió de direcció: quina part del negoci necessita més capacitat, quina decisió ha de millorar, quin procés la sosté, quina dada es necessita i quina tornada s'ha de poder demostrar.
Una pime o empresa mitjana no sempre pot incorporar a la seva estructura un equip de dades, una oficina d'IA, un controller comercial avançat, analistes sènior o especialistes per a cada capacitat que necessita. Tampoc no necessita necessàriament fer-ho. Part d'aquestes capacitats es pot construir combinant adreça externa, criteri especialitzat, processos, dades, eines i IA ben fitada, sense convertir cada necessitat en un nou lloc, departament o proveïdor.
Aquest article no tracta la IA com una moda ni com una amenaça abstracta. La tracta com una decisió d'empresa: com fer-la servir per guanyar capacitat real sense augmentar estructura, cost ni dependència de forma descontrolada.
Guanyar capacitat empresarial amb IA no vol dir obrir més eines ni automatitzar tasques soltes. Significa decidir quina capacitat necessita l'empresa, quin procés ha de millorar, quin cost admet, quines dades pot fer servir, qui valida el resultat i quin retorn ha de deixar. La IA només aporta valor quan sintegra en un sistema de decisió, execució i seguiment.
En aquest article, capacitat empresarial significa la capacitat duna empresa per decidir, executar, mesurar i ajustar millor sense que cada millora exigeixi afegir més estructura, més eines o més dependència de persones clau.
Capacitat empresarial controlada significa que l'empresa no només incorpora una eina, sinó una manera més sòlida de treballar: millors dades, criteris clars, responsables definits, costos visibles, validació humana, traçabilitat i revisió periòdica.
No es tracta de produir més activitat. Es tracta de deixar instal·lada una capacitat que ajudi a dirigir, vendre, executar, mesurar o corregir millor.
Aquesta és també la lògica des de la qual treballa Rumbo & Resultados: una signatura de direcció externa i consultoria aplicada que intervé en pimes i empreses mitjanes quan necessiten ordenar estratègia, sistema comercial, màrqueting, captació, dades, IA o execució sense convertir cada carència en més estructura fixa. La tecnologia pot formar part de la solució però no defineix el problema ni substitueix el criteri directiu.
El context reforça aquesta necessitat. L'adopció d'IA creix, la inversió augmenta i moltes empreses proven casos d'ús. Però la tornada no sempre apareix amb la mateixa velocitat. En molts casos, la dificultat no és accedir a la tecnologia, sinó convertir-la en productivitat real, decisions millors i resultats defensables.
També apareixen riscos que ja no són tècnics, sinó directius: despesa sense tornada clara, pilots que no escalen, dades usades sense prou control, decisions sense responsable, dependència de proveïdors externs i eines que generen activitat però no execució.
Per això, el punt no és frenar la IA. Tampoc és desplegar-la a tot arreu. El punt és integrar-la on té sentit, amb criteri econòmic, límits, validació, traçabilitat i una pregunta de fons: quina capacitat millora de debò.
- Usar IA no equival a guanyar capacitat. Una empresa pot fer servir IA cada setmana i continuar venent igual, decidint igual, executant igual o controlant igual.
- La direcció no necessita més soroll tecnològic. Necessita saber quina millora, quant costa, qui valida, quin risc introdueix i quin retorn pot defensar.
- El risc principal no és provar IA. El risc és pagar eines, proves i hores internes sense convertir-les en productivitat, marge, control o execució.
- La IA pot augmentar la dependència. Si la lògica de negoci, les dades, els criteris i els informes queden dins una caixa negra externa, l?empresa perd control.
- L'oportunitat real és guanyar capacitats. Diagnòstic comercial, revisió d'ofertes, lectura de demanda, control de rendibilitat, priorització de clients, seguiment directiu i defensabilitat empresarial.
- R&R combina adreça externa, consultoria aplicada, IA i eines quan el problema ho requereix. El punt de partida no és la tecnologia, sinó la capacitat que manca i la decisió que ha de millorar; després es diagnostica, prioritza, executa, revisa i s'ajusta.
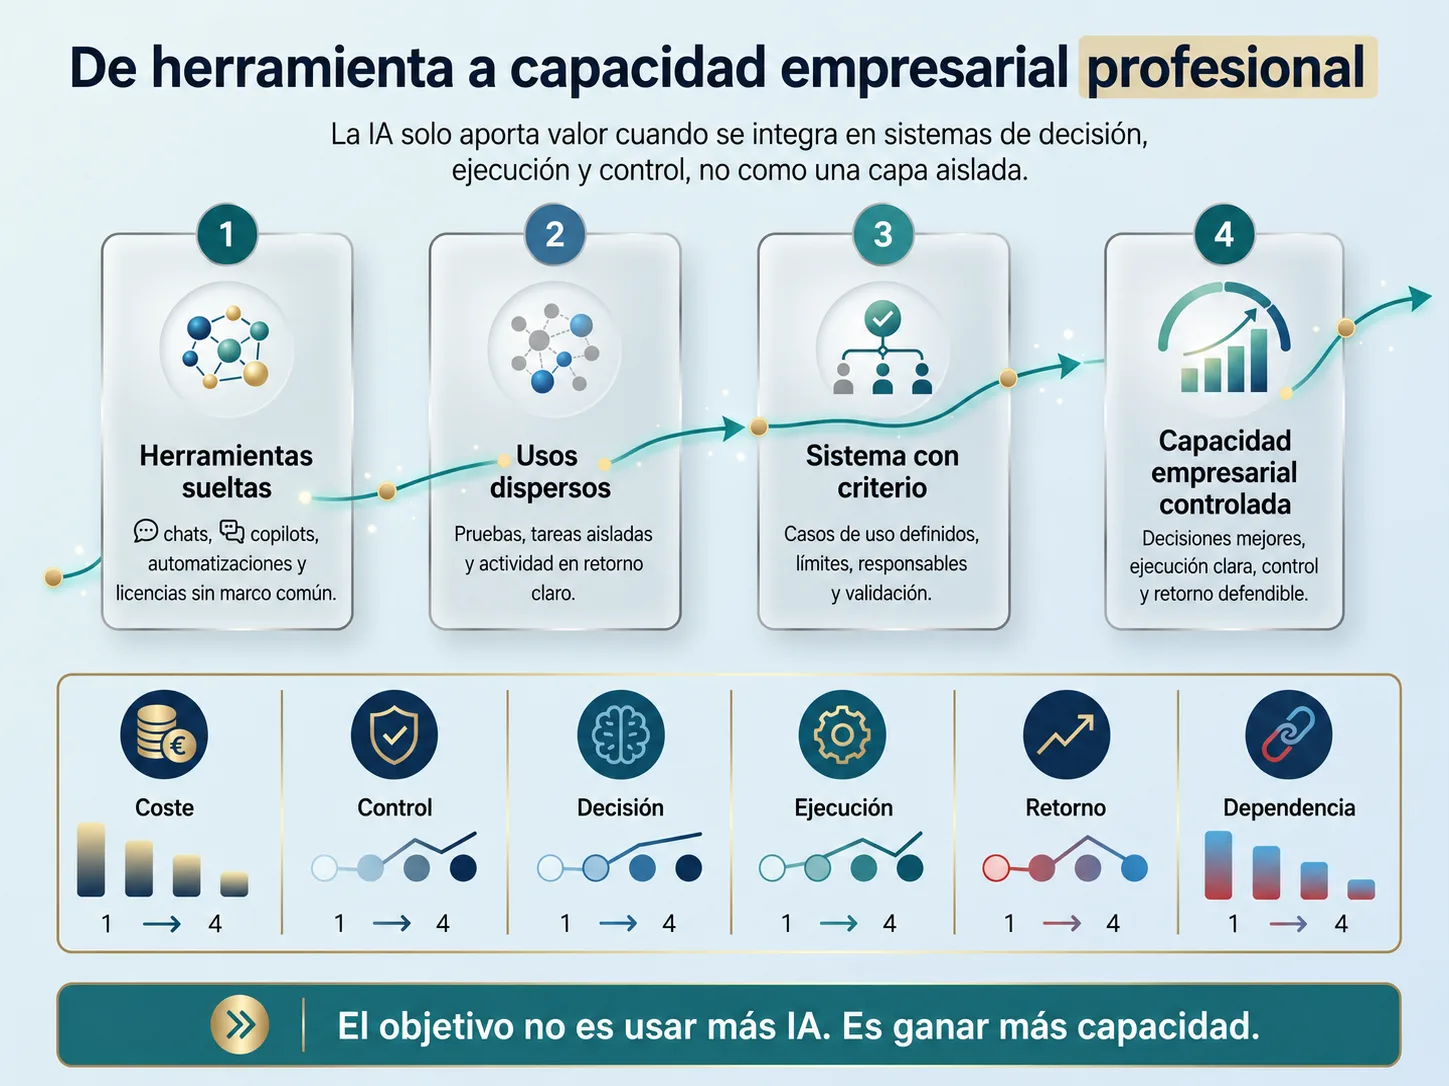
La diferència rellevant no està entre empreses que usen IA i empreses que no la usen. Està entre empreses que acumulen eines i empreses que converteixen tecnologia, dades i criteri en una manera millor de decidir, executar i controlar.
- Si ets CEO, gerent o propietari d'empresa: utilitza'l per revisar si la IA està aportant capacitat real o només més activitat, cost i dependència.
- Si dirigeixes vendes o desenvolupament de negoci: utilitza'l per avaluar si la IA millora priorització, propostes, seguiment, conversió, marge i focus comercial.
- Si lideres màrqueting, operacions o atenció al client: utilitza'l per distingir entre produir més lliurables i millorar processos, qualitat, resposta, control i execució.
- Si ets responsable digital o tecnològic: utilitza'l per connectar casos d'ús, dades, cost, arquitectura, validació humana, proveïdor i retorn esperat.
Com utilitzar aquesta guia de referència
No està pensada per llegir-se necessàriament una sola vegada. Si us preocupa el cost i el control, comença pel bloc 2. Si vols decidir si la IA aporta valor real, vés al bloc 4. Si vols entendre com s'aplica aquest enfocament a una empresa, els blocs 5 i 6 expliquen com guanyar capacitats sense augmentar estructura i com intervé R&R; el bloc 7 mostra com algunes d'aquestes capacitats es recolzen a més a més en eines pròpies.
Matís necessari
Aquest article no planteja que una empresa hagi d'evitar models externs, API, eines SaaS o proveïdors globals. En molts casos, seran l'opció més eficaç. El punt és un altre: no convé construir capacitats crítiques com si el cost, la dada, el proveïdor, la validació i la capacitat de substitució fossin detalls secundaris.
Enfocament R&R
Rumbo & Resultados treballa sobre problemes de direcció, creixement i execució a pimes i empreses mitjanes. La IA és una de les palanques possibles, juntament amb adreça externa, sistema comercial, màrqueting, dades, processos i eines. S'incorpora quan millora una capacitat concreta i ho pot fer amb costos, responsables, límits i retorn suficientment clars.
- La primera fase va ser fer servir IA. La segona serà justificar-la
- Què ha de preocupar direcció quan entra la IA
- Usar IA no equival a millorar una empresa
- Abans de fer servir més IA, respon aquestes preguntes
- L'oportunitat real: capacitats que l'empresa no pot tenir sola
- Com ho afronta Rumb & Resultats
- Les eines R&R: no són xats, són capacitats de treball
- El que guanya una empresa quan la IA es dissenya així
- Errors freqüents en incorporar IA a l'empresa
- Tancament: capacitat, control i execució
- Preguntes freqüents sobre IA, capacitat empresarial, ROI i dependència
1. La primera fase va ser fer servir IA. La segona serà justificar-la
La primera fase d'adopció d'intel·ligència artificial a moltes empreses ha estat relativament fàcil de reconèixer: obrir eines, provar assistents, generar textos, resumir documents, preparar idees, automatitzar tasques petites i demostrar que l'organització no es quedava fora de la conversa.
Aquesta fase era lògica. La tecnologia es va fer accessible, la pressió competitiva va augmentar i molts equips van trobar usos immediats per estalviar temps o reduir fricció. Però amb aquesta etapa ja no n'hi ha prou.
La segona fase serà més exigent. Ja no consistirà a demostrar que l'empresa fa servir IA, sinó a justificar quina millora realment, quant costa, qui la controla, quin risc introdueix i quina capacitat deixa instal·lada.
El canvi és important perquè l'adopció creix més ràpidament que l'impacte empresarial mesurable. L'enquesta global de McKinsey sobre l'estat de la IA el 2025 indica que el 88% dels enquestats afirma que la seva organització fa servir IA regularment en almenys una funció. Però la mateixa anàlisi assenyala que gairebé dos terços encara no han començat a escalar IA a tota l'empresa i que només el 39% reporta impacte a EBIT a nivell empresarial.
Aquesta distància entre ús i impacte és el punt crític. Una empresa pot fer servir IA i seguir sense haver transformat la seva manera de vendre, prioritzar, preparar ofertes, controlar marge, analitzar demanda, revisar rendibilitat o executar decisions.
1.1. La inversió creix, però el retorn no apareix sol
La IA està entrant a pressupostos, agendes de direcció i plans de transformació. Però invertir-ne més no garanteix capturar més valor.
Deloitte, en la seva anàlisi AI ROI: The paradox of rising investment and elusive returns, recull que el 85% de les organitzacions enquestades va augmentar la seva inversió a IA en els últims dotze mesos i que el 91% preveu augmentar-la de nou. La dada confirma una tendència clara: la IA ja no és una prova marginal.
El problema és que la inversió no sempre es tradueix en tornada. Deloitte construeix en aquest mateix estudi un índex de rendiment que combina retorn financer directe, creixement d'ingressos, estalvi operatiu i velocitat d'obtenció de resultats, i classifica el 20% amb millor puntuació com AI ROI Leaders. El que és rellevant no és l'etiqueta, sinó què els diferencia: selecció més rigorosa de casos d'ús, disciplina de retorn, transformació de processos, dades preparades i una implicació més clara de direcció.
Per adreça, això obliga a canviar la pregunta. No n'hi ha prou de saber quant s'està invertint a IA. Cal saber quina unitat de negoci millora, quin cost admet, quin resultat se n'espera i quin ús s'ha de deixar de finançar si no demostra impacte.
Risc de direcció
La IA es pot convertir en una nova línia de despesa si l'empresa no diferencia entre ús, productivitat, retorn i capacitat instal·lada. La inversió s'ha de connectar amb decisions, processos i mètriques concretes.
1.2. Escalar no significa multiplicar pilots
Moltes empreses estan entrant en una fase intermèdia: ja no estan en curiositat pura, però encara no han convertit les proves en sistemes de treball estables.
Deloitte, al vostre informe The State of AI in the Enterprise 2026, assenyala que l'accés de treballadors a IA va créixer un 50% el 2025 i que les expectatives d'escalat són altes. També indica que el nombre de companyies amb almenys el 40% dels seus projectes en producció es podria duplicar en sis mesos.
Però el mateix informe introdueix un matís important: la IA a l'empresa ja està generant eficiència i productivitat, encara que només el 34% de les organitzacions analitzades es troba a la categoria que Deloitte identifica amb una reimaginació profunda del negoci.
Aquesta diferència importa. Una empresa pot donar accés a IA a més persones, activar més eines i llançar més pilots, però continuar sense redissenyar processos, responsabilitats, dades, criteris de validació o mètriques dimpacte.
- Escalar no és obrir més llicències: és integrar casos dús en processos reals.
- Escalar no és produir més lliurables: és millorar temps, qualitat, marge, control o decisió.
- Escalar no és automatitzar per disponibilitat: és decidir quin procés mereix canviar.
- Escalar no és delegar criteri: és definir què fa la IA i què valida una persona.
- Escalar no és acumular proves: és convertir aprenentatge en capacitat operativa.
1.3. Què veiem en revisions internes amb pimes
Aquesta distància entre adopció i impacte també apareix a la feina directa amb pimes. En una revisió interna exploratòria de 26 diagnòstics, prediagnòstics o sessions de treball realitzades per Rumbo & Resultats entre octubre de 2025 i juny de 2026, observem que a aproximadament dos terços dels casos revisats ja es feia servir alguna eina d'IA, automatització o reporting, però no estava definit de forma clara quina decisió millorava, quin cost admetia, qui validava els resultats o quin criteri permetia mantenir, escalar, ajustar o aturar aquest ús.
La dada no pretén representar el mercat. Sí que assenyala un patró operatiu que mereix atenció: incorporar eines no implica haver definit quina decisió milloren, quin cost admeten, qui valida els seus resultats ni quin criteri permet mantenir-les, escalar-les o retirar-les.
Dada pròpia R&R
El patró més repetit no va ser l'absència de tecnologia, sinó la presència d'eines sense un marc prou clar de decisió, cost, responsabilitat, seguiment i tornada.
Revisió interna exploratòria i no representativa del mercat. La unitat d'anàlisi van ser 26 diagnòstics, prediagnòstics o sessions de treball realitzats per R&R entre l'octubre del 2025 i el juny del 2026. Es va revisar la presència d'eines d'IA, automatització o reporting i l'existència de criteris explícits sobre decisió millorada, cost, validació i continuïtat de l'ús.
1.4. La fase de justificació afecta especialment pimes i empreses mitjanes
Per a una gran empresa, el cost d'experimentar amb IA es pot diluir dins de pressupostos amplis, equips especialitzats, àrees de dades, departaments tecnològics i estructures internes de govern.
Per a una pime o empresa mitjana, la situació és diferent. El temps de l'equip directiu és més limitat, les dades solen estar més disperses, els processos poden dependre més de persones concretes i el marge per finançar proves sense tornada és menor.
Això també canvia la manera de construir capacitat. L'alternativa no sempre és contractar un especialista nou o crear un departament intern. Determinades capacitats poden incorporar-se de manera parcial o temporal mitjançant adreça externa, especialistes, processos, eines i IA, sempre que l'empresa conservi criteris, dades, aprenentatge i control sobre la manera de treballar.
Per això la fase de justificació no s'ha de llegir com a fre. S'ha de llegir com una manera de protegir l'avenç. Si l'empresa sap quins casos d'ús mereixen inversió, quins riscos accepta i quin retorn espera, podeu adoptar IA amb més criteri i menys dispersió.
La pregunta no és si lempresa ha dutilitzar IA. La pregunta és quins usos mereixen quedar-se dins del sistema de treball.
Lectura R&R
La segona fase de la IA no va entusiasme tecnològic. Va de direcció empresarial: prioritzar casos d'ús, mesurar el retorn, controlar dependència, assignar responsables i convertir proves en capacitats reals.
El salt rellevant no és passar de no fer servir IA a utilitzar IA. És passar de fer servir IA com a recurs dispers a integrar-la com a capacitat empresarial controlada.
2. Què ha de preocupar la direcció quan entra la IA
La conversa directiva sobre IA no hauria de començar per models, prompts, agents, connectors o automatitzacions. Hauria de començar per preguntes més bàsiques: quant costa, quina millora, qui respon, quines dades es fan servir, quin risc apareix i quina part del negoci comença a dependre de la solució.
Els riscos rellevants no són sempre els més cridaners. Són els que afecten compte de resultats, control, clients, reputació, compliment, dependència i capacitat d'execució.
El problema no és que una empresa faci servir IA. El problema és que pagueu més sense retorn clar, genereu més activitat sense productivitat, acumuleu pilots que no escalen, utilitzeu dades sense prou control, delegueu decisions sense responsable, depengueu d'eines externes sense conservar criteri propi o seguiu sense executar millor.
| Risc directiu | Pregunta que cal fer l'empresa | Què hauria d'aportar una bona integració |
|---|---|---|
| Despesa sense retorn clar | Quina part d aquest cost torna al negoci? | Cost visible, hipòtesis de tornada i criteri per aturar, mantenir o escalar. |
| Activitat sense productivitat | Estem treballant millor o només produint més? | Menys fricció, millor qualitat, més focus i reducció de tasques de baix valor. |
| Pilots que no escalen | Quina capacitat queda instal·lada després de la prova? | Casos dús integrats en processos, responsables, mètriques i revisió. |
| Dades i decisions sense control | Quina informació es fa servir, on s'introdueix i qui valida el resultat? | Usos permesos, dades classificades, validació humana i traçabilitat proporcional al risc. |
| Dependència de proveïdor | Què passa si canvieu el preu, el model, l'eina o les condicions? | Lògica de negoci, dades i regles importants sota control de lempresa sempre que sigui possible. |
| Manca d'execució | Això mou prioritats o només genera lliurables? | Decisions, responsables, accions, terminis, seguiment i revisió periòdica. |
2.1. El cost no està sol a la llicència
El primer risc és econòmic. Llicències, eines, proves, consultoria, automatitzacions, hores internes, formació, integració, manteniment i temps de revisió poden créixer sense que adreça tingui una lectura clara del retorn.
Això no vol dir que la IA sigui una mala inversió. Significa que s'ha de tractar com a inversió, no com a reacció al mercat. Cada cas d‟ús hauria de tenir una hipòtesi: quina millora, quin cost admet, quina mètrica s‟observarà i sota quines condicions es mantindrà, ajustarà o aturarà.
Senyal d'alerta
Si l'empresa no pot explicar quin procés millora un ús d'IA, probablement tampoc no podrà defensar-ne el cost quan s'acumulin llicències, hores internes, integracions i tasques de revisió.
2.2. La productivitat s'ha de veure al sistema, no al volum
El segon risc és confondre activitat amb productivitat. Una empresa pot generar més textos, més resums, més informes, més idees i més automatitzacions sense millorar-ne el rendiment real.
La productivitat útil es veu en menys temps perdut, menor treball, millor qualitat, disminució d'errors, més conversió, millor marge, millor servei, millor control o decisions més ràpides i més ben fonamentades.
La IA pot ajudar en tot això. Però si només augmenta el volum de lliurables que algú ha de revisar, corregir o refer pot traslladar l'esforç de produir a l'esforç de validar.
Pregunta de direcció
La IA està reduint fricció real o només genera més material que l'equip ha de revisar, corregir i ordenar?
2.3. Els pilots han d'acabar en una decisió
Provar és necessari. Permet aprendre, detectar friccions, estimar impacte i entendre límits. El problema apareix quan les proves s'acumulen sense convertir-se en cap sistema.
Un pilot seriós no hauria d'acabar només amb una demo funcional, una impressió positiva o un entusiasme intern. Hauria d'acabar amb una decisió: escalar, ajustar, limitar, substituir o parar.
- Impacte: quina millora real ha produït.
- Cost: quins recursos consumeix per sostenir-se.
- Adopció: qui el fa servir i sota quines condicions.
- Risc: quines dades, decisions o processos afecta.
- Escalabilitat: què necessita per integrar-se a la feina real.
2.4. La dada i la responsabilitat no poden quedar difusos
Quan la IA intervé en propostes comercials, reporting, atenció al client, anàlisi de clients, documentació interna o decisions operatives, l'empresa ha de saber quina part del resultat és el suport automàtic i quina part queda sota responsabilitat humana.
El AI Act europeu estableix un marc basat en el nivell de risc i preveu obligacions específiques per a determinats usos i sistemes. En els sistemes classificats com a risc alt, el marc contempla requisits relacionats amb gestió de riscos, qualitat de les dades, documentació i traçabilitat, informació a l'usuari, supervisió humana, robustesa i ciberseguretat. No tots els usos empresarials d'IA entren en aquesta categoria i el calendari d'aplicació és gradual, però la direcció general és clara: com més gran és l'impacte potencial, més gran ha de ser el nivell de control i responsabilitat.
Aquesta mateixa lògica apareix en marcs de gestió com el NIST AI Risk Management Framework, útil com a referència per pensar la IA des de risc, governança, mesurament i control, encara que no substitueixi obligacions legals específiques.
Per a una pime, això no vol dir convertir cada ús d'IA en un programa complex de compliment. Significa aplicar proporcionalitat: com més a prop estigui lús de clients, dades sensibles, contractes, marge, reputació o decisions rellevants, més clars han de ser els límits, la validació i la responsabilitat.
Punt crític
Si una decisió afecta client, marge, reputació, compliment o dades sensibles, no n'hi ha prou que la IA funcioni. Ha de quedar clar qui valida, quines dades s'han fet servir i què queda registrat.
2.5. La dependència s'ha de dissenyar
La dependència de proveïdors no és dolenta per si mateixa. Totes les empreses depenen de programari, infraestructura, bancs, assessories, proveïdors, plataformes i serveis externs.
El risc apareix quan una part del criteri, de les dades, de les regles, dels informes o de la manera de treballar queda massa tancada en una eina externa que pot canviar preu, model, condicions, disponibilitat o política de dades.
No es tracta de prometre independència total de models externs. Això no seria seriós per a moltes empreses. Es tracta de dissenyar perquè la lògica de negoci, les dades estructurades, les regles i els lliurables importants no visquin només dins del proveïdor.
La pregunta pràctica no és si hi ha dependència, sinó si l'empresa sap què depèn del proveïdor i què conservaria si demà hagués de canviar de model, plataforma o arquitectura.
Pregunta de direcció
Si canvieu el proveïdor, el preu, el model o les condicions, l'empresa conserva la capacitat que ja forma part del treball diari?
2.6. L'execució continua sent el filtre final
El darrer risc és més simple i més freqüent: que la IA ajudi a produir més documents, anàlisis o propostes, però no ajudi que les prioritats avancin.
Una empresa no necessita més informes si aquests informes no esdevenen decisions, responsables, terminis, accions i revisió. La IA pot donar suport a l'anàlisi, la síntesi, la preparació i l'execució. Però si es queda en lliurable, no canvia el sistema.
Filtre pràctic
Si una aplicació d'IA no mou una prioritat, no redueix una càrrega rellevant, no millora una decisió o no controla un risc, probablement funciona com a activitat afegida.
3. Usar IA no equival a millorar una empresa
Una de les confusions més freqüents és assumir que més ús d'IA implica més productivitat. No sempre és així.
Un xat obert no és un sistema de gestió. Un copilot no substitueix un procés. Una automatització no corregeix una decisió dolenta. Un resum no equival a una lectura directiva. Un informe més ràpid no garanteix millor execució.
La IA pot accelerar treball útil, però també pot accelerar desordre: més textos per revisar, més versions, més respostes que validar, més idees sense prioritat i més eines que ningú governa.
3.1. Si el procés està mal definit, la IA no ho arregla
Si el procés comercial no prioritza bé oportunitats, la IA pot ajudar a redactar missatges, però no resoldrà per si sola el problema de focus. Si l'empresa no controla marges ben bé, la IA pot preparar una proposta més ràpida, però no garantirà que l'oferta sigui rendible.
Si màrqueting produeix continguts sense saber què genera demanda real, la IA pot multiplicar la producció, però també pot multiplicar el soroll. Si l'adreça rep informes extensos que no es tradueixen en decisions, la IA els pot resumir, però no substituir la disciplina de decidir i fer seguiment.
La tecnologia actua sobre el sistema que ja existeix. Quan el procés, les dades, les responsabilitats i els criteris estan prou ordenats, pot accelerar i ampliar capacitat. Quan estan confusos, podeu fer més ràpid el treball equivocat i més difícil distingir activitat de progrés.
Matís necessari
La IA no corregeix automàticament manca de focus, dades pobres, responsabilitats ambigües o processos mal dissenyats. En molts casos, primer cal ordenar el sistema i després decidir on la IA aporta valor.
3.2. Més entregables no signifiquen millor feina
La IA redueix el cost de produir textos, idees, resums, anàlisis preliminars i esborranys. Això pot ser útil. Però també canvia el problema: quan produir és molt fàcil, seleccionar, validar i executar esdevé més important.
Una empresa no millora perquè tingui més opcions. Millora quan sap quina opció triar, per què, amb quin cost, quin responsable i amb quin seguiment.
En aquest punt, el coll d'ampolla ja no és a la generació. Està al criteri.
| Ús típic d'IA | Risc si es queda en lliurable | Quan es converteix en capacitat |
|---|---|---|
| Redactar propostes | Propostes més ràpides, però sense control de marge, esforç o probabilitat de tancament. | Quan ajuda a preparar ofertes més sòlides, defensables i rendibles. |
| Generar contingut | Més publicacions sense connexió clara amb demanda, autoritat o conversió. | Quan ajuda a decidir quin contingut sosté captació, posicionament i oportunitat comercial. |
| Resumir informació | Resums que ningú converteix en decisions o propers passos. | Quan transforma informació dispersa en riscos, prioritats, responsables i accions. |
| Automatitzar respostes | Més velocitat, però possible pèrdua de qualitat, context o control de client. | Quan millora temps sense perdre criteri, escalat humà ni traçabilitat. |
| Analitzar dades | Lectures convincents sobre dades incompletes, pobres o mal estructurades. | Quan es recolza en dades fiables, criteris definits i revisió humana. |
3.3. La IA pot crear nou treball
Hi ha un cost que moltes empreses subestimen: la revisió. Cada lliurable que afecta clients, marge, dades, reputació o decisions necessita algun tipus de validació.
Si la IA produeix molt, però l'equip ha de revisar, corregir, completar, refer o explicar contínuament, la productivitat promesa es pot reduir. L'empresa pot acabar amb més volum de feina, no pas amb menys.
Per això el disseny importa. Cal decidir quines tasques mereix recolzar amb IA, quins lliurables poden acceptar-se amb revisió lleugera, quines requereixen validació sènior i quines no haurien d'automatitzar-se.
Risc operatiu
Si cada resultat generat per IA exigeix molta revisió, correcció o explicació, l‟empresa pot haver traslladat l‟esforç de produir al‟esforç de validar. Això no sempre és productivitat.
3.4. La millora s'ha de veure en una capacitat concreta
La pregunta útil no és si la IA funciona. En molts casos funciona. La pregunta és quina capacitat millora.
Podeu millorar la preparació comercial. Podeu millorar la lectura de demanda. Podeu reduir temps de reporting. Podeu ordenar documentació. Podeu ajudar a classificar incidències. Podeu donar suport a seguiment. Podeu reduir dependència de persones clau. Podeu preparar millors decisions.
Però si aquesta capacitat no s'identifica i no s'observa què canvia després d'incorporar-la, l'empresa corre el risc de mesurar adopció en lloc de mesurar impacte.
- Decisió: llegir millor informació, alternatives, riscos i prioritats.
- Execució: convertir decisions en accions, responsables, terminis i seguiment.
- Control: entendre cost, marge, clients, campanyes, ofertes i rendibilitat.
- Productivitat: reduir tasques repetitives o de baix valor sense generar treball.
- Qualitat: millorar consistència, documentació, resposta o preparació.
- Defendibilitat: reduir dependència de persones clau, improvisació i coneixement dispers.
3.5. El criteri continua sent directiu
La IA pot assistir, analitzar, resumir, comparar, suggerir, redactar, classificar o accelerar. Però decidir què importa, què s'accepta, què es descarta, què s'executa i quin risc s'assumeix és encara una responsabilitat de direcció.
Com més potent és la ferramenta, més important és el marc de decisió. Si l'empresa no defineix criteris, l'eina, el proveïdor, l'usuari més avançat o la urgència del dia acaben ocupant aquest espai.
Això és especialment rellevant en pimes i empreses mitjanes, on una mateixa persona pot concentrar direcció, vendes, operacions i decisions tecnològiques. Sense un marc comú, l‟ús d‟IA pot créixer per iniciatives individuals sense que l‟empresa hagi decidit realment on vol guanyar capacitat.
Lectura R&R
La IA no substitueix la direcció. Obliga a fer més explícit el criteri directiu: definir quina capacitat falta, quin procés ha de canviar, quina dada es pot fer servir, quin resultat es valida i quin retorn en justifica l'ús.
El problema no és fer servir poca IA. El problema és fer-la servir sense saber quina decisió, procés o capacitat hauria de millorar.
4. Abans de fer servir més IA, respon aquestes preguntes
Abans d'incorporar més eines, obrir més llicències o automatitzar més tasques, cal aturar-se en un marc simple de decisió. No és una avaluació tècnica de models o proveïdors. És una avaluació de negoci.
La seva funció és evitar que l‟empresa avanci per disponibilitat tecnològica i no per necessitat empresarial. La pregunta no és on es pot posar IA. La pregunta és on té sentit fer-la servir perquè millora una capacitat, un procés o una decisió rellevant.
Si una empresa no pot explicar quina capacitat, procés o decisió millora la IA, quin cost admet, quina dada necessita, qui valida, quin risc redueix o introdueix, quina capacitat deixa instal·lada i quan s'ha de mantenir, ajustar, escalar o aturar, probablement no necessita més IA. Necessiteu ordenar l'ús que ja teniu.
| Pregunta | Per què importa | Senyal de mala resposta |
|---|---|---|
| Quina capacitat, procés o decisió millora? | Obliga a connectar lús amb un canvi empresarial concret. | “Ens ajudarà en general” o “pot servir per a moltes coses”. |
| Quin procés sosté aquesta millora? | La IA no arregla processos confusos, incomplets o sense amo. | El procés no està definit o cada persona ho fa de manera diferent. |
| Quin cost màxim admet? | No tot ús justifica llicències, consum recurrent, integració, manteniment o revisió. | No hi ha unitat econòmica ni criteri de cost per ús. |
| Quina dada necessita? | El resultat depèn de la qualitat, sensibilitat i disponibilitat de les dades. | S'usen dades incompletes, sensibles o disperses sense classificació. |
| Qui valida? | Sense cap responsable de validació, no hi ha control ni responsabilitat real. | “El revisarà l'equip sense criteri, responsable ni nivell d'exigència definit. |
| Quin risc redueix o introdueix? | La IA pot evitar errors o fricció, però també crear exposició, dependència o decisions més mal controlades. | Només es parla de velocitat o estalvi i no de qualitat, control, dependència o risc. |
| Quina part pot executar o accelerar? | El valor no s'ha de quedar en anàlisis, idees o informes. | El lliurable no es connecta amb responsables, terminis ni accions. |
| Què ha de seguir sota criteri humà? | No tot s'ha d'automatitzar ni delegar, especialment si afecta client, marge, reputació o compliment. | No és clar quines decisions o resultats requereixen aprovació humana. |
| Què queda registrat? | Sense traçabilitat no hi ha aprenentatge, revisió interna ni defensa davant d'errors. | No se sap quina dada es va fer servir, quin resultat es va generar ni qui la va validar. |
| Quina capacitat queda instal·lada? | L'objectiu no és dependre indefinidament d'una prova, proveïdor o persona, sinó millorar la manera de treballar de l'empresa. | Si es retira l'eina o canvia el proveïdor, també desapareixen criteris, dades, procés i aprenentatge. |
| Quan es para, manté, ajusta o escala? | La IA ha de tenir criteri econòmic, operatiu i de risc. | La prova continua funcionant per inèrcia, encara que ningú no mesuri impacte. |
4.1. La matriu obliga a parlar de negoci, no d'eina
Un bon marc de decisió desplaça la conversa. En lloc de començar pel proveïdor, el model, la llicència o l'automatització, comença pel negoci: capacitat, procés, decisió, dada, cost, risc, validació i tornada.
Aquest ordre evita dos errors habituals. El primer és comprar eines abans de saber quin problema es vol resoldre. El segon és automatitzar tasques sense revisar si mereixen existir, simplificar-se o redissenyar-se.
També permet una tercera possibilitat que s'oblida sovint: que la millor resposta al problema no sigui IA. Pot ser una decisió pendent, un procés millor definit, una responsabilitat clara, dades més ben organitzades o una eina convencional prou bona.
Risc freqüent
Començar per l'eina empeny a cercar usos. Començar per la capacitat obliga a definir quina millora l'empresa necessita i si la IA és realment la millor palanca.
4.2. No totes les respostes necessiten ser complexes
Aquest marc no pretén convertir cada cas dús en un projecte pesat. Alguns usos seran simples i de baix risc: idees, esborranys, suport en textos no sensibles, resums interns o preparació inicial de materials.
En aquests casos en pot ser suficient una política lleugera, revisió humana i límits clars de dades. Però si la IA toca clients, propostes, marges, contractes, dades personals, reporting directiu, atenció automatitzada o decisions rellevants, el nivell de control ha de pujar.
La clau no és burocratitzar la IA. És ajustar el control al risc ia limpacte del cas dús.
- Baix risc: política simple, revisió bàsica i límits de dades.
- Ús recurrent: responsable, mesurament de cost, control de qualitat i revisió periòdica.
- Procés comercial rellevant: validació sènior, traçabilitat, control de marge i mètriques dimpacte.
- Procés sensible: IA com a suport, no com a decisió autònoma; permisos, registre i supervisió explícita.
4.3. La matriu també ajuda a decidir què no fer
Una bona decisió sobre IA no sempre acaba avançant. De vegades acaba a parar, ajornar, redissenyar o resoldre el problema sense IA.
Pot passar que la dada no estigui preparada, que el procés no tingui amo, que el cost no compensi, que el risc sigui alt, que la revisió humana sigui massa pesada o que el retorn no sigui defensable.
Aquesta decisió també té valor. Evita que l?empresa inverteixi en automatitzacions que afegeixen complexitat sense millorar capacitat.
| Decisió | Quan aplica | Què protegeix |
|---|---|---|
| Avançar | Impacte clar, risc controlat, cost assumible i validació definida. | Permet capturar valor sense dispersar recursos. |
| Ajustar | El cas té potencial, però falla dada, procés, cost, qualitat o adopció. | Evita escalar una solució immadura. |
| Limitar | L'ús aporta valor però toca dades o decisions sensibles. | Redueix exposició i dependència innecessària. |
| Substituir | El proveïdor, l'eina, l'arquitectura o el model no encaixa amb el cas. | Evita quedar lligat a una solució mal triada. |
| Resoldre sense IA | El problema es corregeix millor amb el procés, les responsabilitats, les dades o una eina més simple. | Evita afegir-hi complexitat tecnològica on no genera un avantatge real. |
| Aturar | No millora una mètrica real o introdueix més risc que valor. | Protegeix cost, focus, temps directiu i claredat operativa. |
4.4. Com ho llegeix R&R
A Rumbo & Resultados, aquest marc no és un exercici documental. És una manera d'ordenar la decisió abans de convertir la IA en inversió, procés o ferramenta.
Primer s'identifica quina capacitat manca i quin problema empresarial l'està limitant. Després es revisa el procés que la sosté, quines dades hi ha, quin risc apareix, quin retorn tindria sentit i quina part ha de quedar sota criteri humà.
Només aleshores té sentit decidir quina és la resposta adequada. Pot ser una eina existent, una integració, una automatització, una eina pròpia, una solució ad hoc, un procés més ben dissenyat, una intervenció directiva o una combinació de diverses peces. I en alguns casos, la resposta correcta serà no fer servir IA.
Aquest ordre evita que la IA entri com una capa addicional de soroll. La converteix, quan realment aporta valor, en una palanca dins un sistema més ampli de diagnòstic, priorització, decisió, execució, revisió i ajustament.
Enfocament R&R
Abans de fer servir més IA, convé decidir quina capacitat necessita guanyar l'empresa. La tecnologia ve després. Primer va el criteri: problema, capacitat, procés, dada, cost, risc, validació, execució i tornada.
Si una empresa no pot respondre aquestes preguntes, probablement no necessita més IA. Cal ordenar l'ús que ja té o resoldre primer el problema empresarial que intenta automatitzar.
5. L'oportunitat real: capacitats que l'empresa no pot tenir sola
La conversa sobre IA a l'empresa acostuma a començar per eines. Quin model utilitzar, quin assistent contractar, quina automatització provar, quin proveïdor triar o quin flux connectar.
Però aquesta no és la pregunta més important per a una pime o empresa mitjana. La pregunta de fons és una altra: quines capacitats necessita l'empresa i quines no pot sostenir internament amb la seva estructura actual.
Moltes empreses no poden tenir un departament destratègia, un equip de dades, una oficina interna dIA, un controller comercial avançat, analistes sènior, especialistes en automatització, una direcció comercial estructurada, reporting executiu sòlid i seguiment disciplinat de decisions.
No perquè totes necessitin crear aquestes funcions com a departaments independents, sinó perquè necessiten part de les capacitats que aquestes estructures proporcionen: anàlisi, criteri, control, priorització, especialització i seguiment.
Vet aquí l'oportunitat real. Una empresa pot construir part d'aquestes capacitats sense reproduir tota l'estructura d'una organització més gran, combinant adreça externa, coneixement especialitzat, processos, dades, eines i IA allà on aporti un avantatge concret.
La IA pot ampliar aquesta capacitat, reduir determinades càrregues i fer econòmicament viables anàlisis o processos que abans requerien més temps o més recursos. Però no substitueix per si sola el criteri, la responsabilitat ni el sistema de treball que converteix aquesta capacitat en resultats.
5.1. Capacitat no vol dir més activitat
Una empresa pot tenir molta activitat i poca capacitat. Podeu tenir campanyes, reunions, fulls de càlcul, informes, CRM, continguts, automatitzacions, proveïdors, dashboards i ara també eines de IA. Però continuar sense vendre millor, sense controlar marge, sense prioritzar bé, sense executar amb disciplina o sense saber quines decisions estan pendents.
La capacitat apareix quan l'empresa no fa només coses, sinó que disposa d'un sistema més clar per fer-les: millor informació, criteris definits, responsables, prioritats, decisions i seguiment.
Per això la IA no s'hauria d'avaluar per quant es fa servir, sinó per quina capacitat concreta contribueix a millorar i què canvia en la manera de treballar després d'incorporar-la.
- Més eines, llicències i proves.
- Més textos, resums, informes o idees.
- Més automatitzacions sense amo clar.
- Més dades sense lectura executiva.
- Més soroll operatiu per a direcció.
- Millors decisions amb menys ambigüitat.
- Processos amb responsables, límits i mètriques.
- Prioritats que avancen i es revisen.
- Dades convertides en criteri de negoci.
- Control de cost, risc, marge i dependència.
5.2. Quines capacitats pot necessitar una empresa
No totes les empreses necessiten la mateixa capacitat. Una empresa industrial pot necessitar més control comercial, preparació dofertes i lectura de rendibilitat. Una empresa de serveis pot necessitar prioritzar clients, millorar el reporting i reduir dependència del fundador. Una empresa B2C pot necessitar llegir millor demanda, campanyes, canals, contingut i experiència de client.
La lògica és la mateixa: identificar quina capacitat falta i després decidir quina és la manera més eficient d'incorporar-la. La resposta pot ser adreça externa, consultoria, un procés millor dissenyat, una eina, IA, automatització, formació interna o una combinació de diverses peces.
| Capacitat empresarial | Quin problema resol | Quin benefici importa a la direcció |
|---|---|---|
| Diagnòstic comercial | L'empresa no sap on s'enfuit creixement, marge, conversió o focus comercial. | Millor lectura de riscos, prioritats i palanques de creixement. |
| Control d'ofertes | Es preparen propostes sense prou criteri sobre marge, esforç, probabilitat o defensabilitat. | Menys ofertes febles, millor protecció de marge i decisions bid/no-bid més clares. |
| Lectura de demanda | Màrqueting, continguts, campanyes i canals generen activitat, però no sempre oportunitat comercial. | Més focus sobre què aturar, mantenir, millorar o escalar. |
| Rendibilitat comercial | No es distingeix amb prou claredat quins clients, productes, campanyes o canals aporten marge real. | Millors decisions sobre recursos, descomptes, cartera i creixement rendible. |
| Client objectiu | L'equip comercial persegueix massa oportunitats sense prioritzar segments, comptes o perfils adequats. | Menys dispersió i més qualitat de focus comercial. |
| Seguiment directiu | Les prioritats es parlen en reunions, però no avancen amb prou cadència. | Més execució, responsables clars i revisió periòdica de decisions. |
| Defendibilitat empresarial | L'empresa depèn massa del fundador, de les persones clau, de pocs clients o de coneixement no documentat. | Empresa més dirigible, delegable, escalable i transferible. |
5.3. Més capacitat sense convertir cada necessitat en més estructura
Per a moltes empreses, contractar tota l'estructura necessària per cobrir aquestes capacitats no és viable ni necessàriament desitjable. No té sentit incorporar de cop direcció comercial sènior, analistes, especialistes en dades, responsables d'IA, control de gestió, automatització, reporting i seguiment executiu per resoldre necessitats que poden ser parcials, evolutives o compartides.
L'alternativa és dissenyar una arquitectura de capacitat més flexible: decidir quin criteri ha d'existir dins de l'empresa, quina responsabilitat ha de conservar direcció, quin coneixement es pot incorporar des de fora i quines tasques es poden recolzar en processos, dades, eines o IA.
La direcció externa pot aportar temporalment experiència i capacitat executiva. La consultoria pot endreçar un problema concret. Una eina pot sistematitzar una rutina. La IA pot reduir el treball d'anàlisi o preparació. Cap d'aquestes peces substitueix automàticament les altres.
L'important és que la combinació escollida resolgui una necessitat real sense obligar l'empresa a afegir-hi estructura fixa innecessària ni crear una nova dependència difícil de controlar.
Impacte per a direcció
Una empresa pot guanyar capacitat estratègica, comercial, analítica o operativa sense convertir cada mancança en una contractació nova o un nou departament. La qüestió és decidir quina capacitat necessita, com incorporar-la i què ha de quedar dins de lorganització.
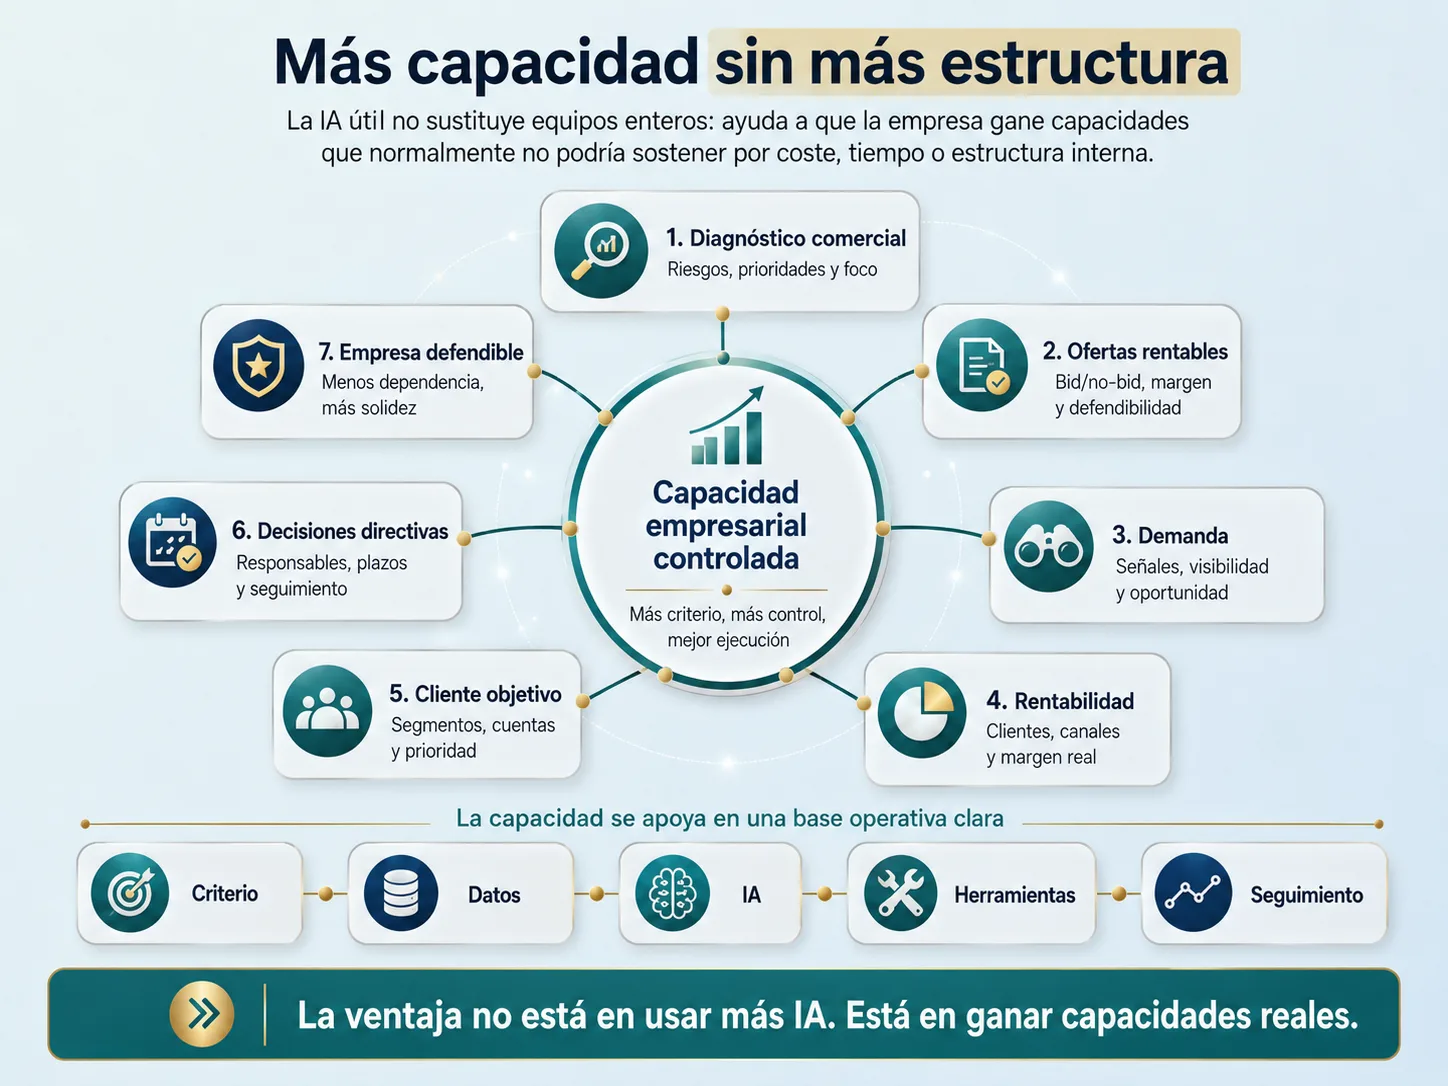
Direcció externa, coneixement especialitzat, processos, dades, eines i IA poden combinar-se per aportar capacitats d'anàlisi, decisió, control i seguiment que una pime o una empresa mitjana no necessita —o no pot— sostenir íntegrament amb estructura fixa.
5.4. La capacitat ha de quedar dins de lempresa
Incorporar capacitat des de fora no hauria de significar externalitzar el criteri indefinidament. L'objectiu és que l'empresa acabi treballant millor: amb criteris més clars, dades ordenades, decisions traçables, responsables definits i una manera de revisar avenços.
Això és especialment important quan intervenen IA, programari o proveïdors externs. Si la lògica del negoci, els criteris de decisió, les dades rellevants i la manera d'interpretar els resultats viuen exclusivament dins una caixa negra externa, l'empresa no ha guanyat tota la capacitat que creu haver guanyat.
Per això convé separar dues coses: la tecnologia o el coneixement extern que ajuda a operar i els actius que l'empresa necessita conservar. Dades estructurades, regles rellevants, criteris, documentació, històric de decisions i aprenentatge haurien de romandre accessibles i reutilitzables sempre que sigui possible.
Risc a evitar
Si l'empresa rep anàlisis, eines o lliurables, però no conserva criteris, dades, regles, aprenentatge i seguiment, pot augmentar-ne la capacitat aparent mentre augmenta també la seva dependència.
5.5. Com ho llegeix R&R
A Rumbo & Resultados, aquesta és la lògica de partida: ajudar pimes i empreses mitjanes a incorporar capacitats que necessiten per dirigir, créixer i executar millor sense assumir necessàriament tota l'estructura fixa que exigiria desenvolupar-les internament.
Això connecta amb la nostra forma de treballar a consultoria per a empreses: combinar adreça externa, criteri especialitzat, sistema comercial, màrqueting, captació, dades, processos, eines i IA segons el problema que realment calgui resoldre.
La IA pot formar part d'aquesta combinació, però no és el punt de partida ni ha de ser present en totes les intervencions. La pregunta prèvia és quina capacitat manca, què està impedint desenvolupar-la i quina és la manera més eficient d'incorporar-la.
Lectura R&R
La IA té sentit quan contribueix a una capacitat empresarial concreta: vendre millor, decidir abans, controlar marge, llegir demanda, reduir dependència, executar prioritats o fer més defensable l'empresa. Si no en millora cap, no hauria de ser el centre de la solució.
La pregunta estratègica no és quina IA pot fer servir l'empresa. És quina capacitat necessita guanyar, quina és la millor manera d'incorporar-la i quin paper —si n'hi ha algun— ha de tenir la IA.
6. Com ho afronta Rumb & Resultats
A Rumbo & Resultados no comencem preguntant què IA vol fer servir l'empresa. Comencem preguntant quin problema empresarial necessita resoldre, quina capacitat li manca i quina decisió o procés ha de millorar.
Aquest ordre és important. Si comenceu per l'eina, la conversa s'omple ràpidament d'opcions: assistents, models, automatitzacions, integracions, copilots, connectors, agents o dashboards. Si es comença per la capacitat, la conversa baixa al negoci: vendes, marge, demanda, clients, execució, dades, persones, dependència i tornada.
Per això, la IA no es treballa com una compra tecnològica aïllada ni com una disciplina separada de la resta de l'empresa. Podeu formar part d'una intervenció més àmplia que combini direcció externa, consultoria aplicada, sistema comercial, màrqueting, captació, processos, dades, eines, seguiment executiu i execució.
R&R treballa primer sobre el problema de negoci i la capacitat que l'empresa necessita guanyar. Després decideix quina combinació de direcció, procés, dades, eines i IA té sentit. L'objectiu no és desplegar tecnologia, sinó convertir diagnòstic en prioritats, prioritats en decisions i decisions en execució mesurable.
6.1. Primer s'ordena el problema
Abans de parlar d'IA, cal entendre què està bloquejant l'empresa. Pot ser manca de focus comercial, propostes poc defensables, campanyes que no generen demanda real, reporting que no ajuda a decidir, dades disperses, dependència excessiva del fundador o prioritats que no avancen.
En altres casos, el problema no es troba en una funció aïllada, sinó en la connexió entre elles: màrqueting genera activitat que vendes no converteix, l'equip comercial treballa sense una priorització clara, les dades existeixen però no sostenen decisions o direcció té massa iniciatives obertes sense una cadència real d'execució.
Si el problema no està bé, qualsevol eina serà una resposta prematura.
- Bloqueig: què impedeix créixer, vendre millor, controlar marge o executar amb més claredat?
- Capacitat: què hauria de poder fer millor l'empresa i avui no pot fer de manera consistent?
- Decisió: quina decisió arriba tard, es pren poca informació o depèn massa d'intuïció?
- Procés: quin flux de treball està mal definit, dispers o sense cap responsable clar?
- Dada: quina informació existeix, on és i quina qualitat té?
- Dependència: quina part depèn massa de persones concretes, proveïdors o eines externes?
- Retorn: quina millora justificaria invertir temps, direcció, procés, eina o IA?
6.2. Quan té sentit considerar R&R
No totes les necessitats empresarials requereixen el mateix tipus de proveïdor. R&R encaixa especialment quan el problema no només és tècnic ni està limitat a una tasca aïllada, sinó que exigeix connectar criteri de negoci, diverses funcions de l'empresa i capacitat real d'execució.
Són situacions on l'empresa té activitat, equip, eines o mercat, però necessita ordenar com decideix, com ven, com genera demanda, com prioritza o com converteix les seves decisions en treball sostingut.
On aporta R&R
L'encaix és més gran quan l'empresa necessita alguna cosa més que una recomanació o una eina: necessita criteri directiu, estructura, priorització i acompanyament per convertir un problema comercial o estratègic en execució.
Si la necessitat està completament definida i consisteix únicament a implantar tècnicament una solució concreta, desenvolupar programari sota especificacions tancades o executar una tasca especialitzada sense necessitat de revisar el problema de negoci, un proveïdor tècnic especialitzat pot ser una resposta més adequada.
6.3. Després es decideix si la IA aporta alguna cosa
No tota tasca mereix IA. Algunes necessiten procés. Altres necessiten dades netes. Altres necessiten responsables. Altres necessiten eliminar passos innecessaris. Altres es resolen amb una eina senzilla, una plantilla, una regla de treball o una cadència de revisió.
I algunes sí que es poden beneficiar clarament d'IA: perquè hi ha molt text per analitzar, informació dispersa que ordenar, patrons per detectar, propostes per preparar, escenaris per comparar, tasques repetitives que reduir o decisions que necessiten més context.
La clau és no confondre possibilitat tècnica amb conveniència empresarial.
Criteri necessari
Que una tasca pugui fer-se amb IA no vol dir que hagi de fer-se amb IA. La decisió depèn de capacitat, impacte, cost, risc, dades, validació, dependència i tornada.
6.4. Després es converteix en capacitat
La intervenció no s'acaba quan s'identifica una eina, es lliura un diagnòstic o es formula una recomanació. L'objectiu és que l'empresa tingui una manera més clara i més sòlida de treballar.
Això pot implicar adreça externa, consultoria, canvis de procés, una eina pròpia o de tercers, un sistema de seguiment, reporting executiu, revisió periòdica, formació de l'equip o acompanyament directe en execució.
La IA pot formar part d'aquesta solució, però no com a element lliure que respon a qualsevol cosa. Entra on ajuda a analitzar, ordenar, prioritzar, redactar, revisar, executar o fer seguiment amb regles clares.
6.5. L'enfocament combina adreça, servei i eines
Una part del mercat aborda la IA principalment com a programari. Una altra l'aborda com a automatització o com a projecte tecnològic. R&R parteix d'una altra capa: el problema empresarial que cal dirigir i executar.
En alguns casos, la resposta serà un projecte de integració intel·ligent d'IA. En altres formarà part d'un diagnòstic comercial, una estratègia digital avançada, un sistema de captació, una eina executiva o una intervenció directiva més àmplia.
Això evita que cada funció es tracti com una sitja. Si el problema afecta vendes, us heu de connectar amb el sistema comercial. Si afecta a màrqueting, cal connectar-se amb demanda i oportunitat. Si afecta reporting, cal connectar-se amb decisions. Si afecta execució, cal connectar-se amb responsables, prioritats i seguiment.
| Necessitat d'empresa | Resposta R&R | Quin paper hi pot tenir la IA |
|---|---|---|
| Millorar vendes i focus comercial | Diagnòstic comercial, direcció, sistema comercial, priorització i seguiment. | Analitzar senyals, preparar lectura de comptes, detectar riscos i donar suport a propostes. |
| Ordenar màrqueting i captació | Estratègia, demanda, contingut, campanyes, connexió amb vendes i mesurament. | Analitzar actius, detectar oportunitats, classificar senyals i millorar consistència. |
| Reduir dependència operativa | Processos, documentació, reporting, eines, transferència de criteri i capacitació. | Ordenar informació dispersa, donar suport a documentació i fer més accessible el coneixement. |
| Millorar decisions directives | Adreça externa, quadre de prioritats, seguiment i revisió. | Preparar síntesi, comparar escenaris, estructurar decisions i registrar avenços. |
| Controlar el cost i el risc d'IA | Mapa d'ús, criteris de decisió, política mínima, validació, traçabilitat i criteris d'escalat. | Usar-se amb límits clars, dades classificades i revisió humana proporcional al risc. |
6.6. La diferència: no vendre IA, sinó deixar capacitat
L'objectiu no és que l'empresa digui que fa servir IA. Tampoc és que acumuli diagnòstics, presentacions o eines. L'objectiu és treballar millor després de la intervenció.
Això vol dir que ha de quedar alguna cosa més que una recomanació o una tecnologia activada: criteris, dades ordenades, responsables, processos, límits dús, mètriques, rutines, reporting, decisions i una manera de revisar si la capacitat està funcionant.
Una intervenció aporta més valor quan l'empresa conserva una millor manera de decidir i executar després d'haver-la rebut. La IA, quan intervé, ha de reforçar aquesta capacitat i no substituir-la per una nova dependència.
Enfocament R&R
Rumbo & Resultados combina adreça externa, consultoria aplicada, processos, dades, eines i IA quan el problema ho requereix. L'objectiu és convertir criteri en una capacitat real de decisió, execució i seguiment, no afegir una altra capa tecnològica a l'empresa.
La IA no hauria de fer que l?empresa depengui més d?una caixa negra. Hauria de formar part quan aporta valor d'un sistema que permeti decidir millor, executar millor i controlar millor.
7. Com les eines R&R converteixen criteri en capacitat operativa
Les eines pròpies de Rumbo & Resultados no són el punt de partida d'una intervenció ni defineixen per si mateixes allò que fa R&R. Són una manera de convertir determinats criteris, diagnòstics, decisions i rutines de seguiment en capacitats que es puguin repetir amb més consistència dins de l'empresa.
La seva funció és reduir una limitació habitual de moltes pimes i empreses mitjanes: disposar dinformació, reunions, fulls de càlcul i experiència, però no dun sistema suficientment estructurat per convertir tot això en diagnòstic, prioritats, decisions, accions i revisió.
En alguns casos, la IA forma part d'aquest sistema. En altres no cal. Quan hi intervé, no ho fa com un xat lliure ni com un generador genèric de respostes, sinó dins un procés delimitat, amb dades, regles, responsables i resultats esperats.
7.1. Eines que ja materialitzen aquest enfocament
Dues eines permeten veure aquesta lògica amb claredat: una orientada a ordenar i revisar el sistema comercial i una altra centrada a connectar visibilitat, demanda, senyals digitals i oportunitat comercial.
No s'han de llegir com a productes aïllats de la resta de R&R. Són infraestructures de treball que poden donar suport a un diagnòstic, una intervenció directiva, un procés de millora o un seguiment continuat.
Sistema de treball per llegir la maduresa comercial, detectar riscos, ordenar prioritats i convertir el diagnòstic en un roadmap de millora i seguiment.
- Diagnòstic comercial.
- Revisió de riscos i bretxes.
- Priorització daccions.
- Roadmap 90 dies.
- Seguiment executiu.
- Lectura estructurada per a direcció.
Sistema per interpretar com està sent trobada i entesa una empresa, quins senyals de demanda hi ha i quines accions poden millorar visibilitat, autoritat i oportunitat comercial.
- Lectura de visibilitat.
- Anàlisi de demanda.
- Senyals i oportunitats comercials.
- Contingut, actius i autoritat.
- Cerca clàssica i entorns generatius.
- Accions prioritzades i seguiment.
7.2. Base Comercial B2B: convertir activitat comercial en sistema
La Base Comercial B2B respon a un problema freqüent: empreses que venen, generen oportunitats, preparen propostes i mantenen activitat comercial, però no tenen una lectura estructurada de com funciona realment el seu sistema de vendes.
Hi pot haver CRM, reunions, pipeline i experiència comercial i, tot i així, mancar claredat sobre client objectiu, proposta de valor, cobertura doportunitats, qualitat de dades, procés de decisió del comprador, riscos comercials, prioritats o execució.
L'eina estructura aquesta informació perquè es pugui convertir en diagnòstic, bretxes, prioritats i un pla de treball. El seu valor no és produir una puntuació, sinó ajudar a decidir què s'ha de corregir, què s'ha de mantenir i quines accions necessiten seguiment.
Capacitat que ajuda a construir
Un sistema comercial més dirigible: diagnòstic, prioritats, riscos, roadmap i seguiment per reduir la dependència d'intuïció, reunions aïllades o activitat comercial difícil d'interpretar.
7.3. Radar de Visibilitat i Demanda: entendre com el mercat troba i interpreta l'empresa
El Radar de Visibilitat i Demanda respon a un altre problema: una empresa pot invertir en web, contingut, posicionament, campanyes i presència digital i seguir sense saber amb prou claredat quins senyals estan generant demanda, quins actius estan construint autoritat o perquè determinats compradors no la consideren quan busquen una solució.
Aquest problema s'ha ampliat amb la incorporació de respostes generatives, assistents i sistemes de recomanació al procés de cerca i avaluació. Una empresa ja no només necessita aparèixer. Necessita que els seus serveis, capacitats, evidències i especialització puguin ser interpretats correctament quan un comprador -directament o mitjançant un sistema d'IA- intenta identificar quins proveïdors encaixen amb un problema concret.
El Radar no es planteja com un connector SEO ni com un generador automàtic de continguts. Creua senyals d'actius digitals, autoritat, demanda, cerca, visibilitat generativa i altres fonts per intentar respondre preguntes de negoci: què funciona, quina bretxa explica una pèrdua de visibilitat o oportunitat, què s'hauria de prioritzar i quin impacte s'observa després.
Capacitat que ajuda a construir
Una lectura integrada de visibilitat i demanda: entendre no només si l'empresa apareix, sinó com està sent interpretada, quins senyals comercials hi ha i quines accions poden millorar la seva capacitat de ser trobada, considerada i triada.
7.4. Un full de ruta de capacitats, no un catàleg de programari
R&R està desenvolupant a més altres capacitats de treball al voltant de problemes que apareixen de manera recurrent en direcció comercial i empresarial. És important expressar-ho amb precisió: no totes estan disponibles actualment i el full de ruta no s'ha d'interpretar com a catàleg d'aplicacions independents.
La lògica és identificar problemes repetibles en què disposar de dades, criteris, regles i seguiment estructurat pugui millorar la qualitat duna decisió o reduir dependència de processos informals.
| Capacitat en desenvolupament | Quin problema aborda | Quina decisió ajuda a millorar |
|---|---|---|
| Centre d'ofertes rendibles | Propostes, bid/no-bid, marge, descomptes, esforç i defensabilitat comercial. | Decidir quines oportunitats mereix oferir, sota quines condicions i amb quin marge. |
| Motor de Demanda Comercial | Campanyes, canals i continguts que generen activitat, però no sempre oportunitats reals. | Decidir quina inversió aturar, mantenir, millorar o escalar. |
| Control de Rendibilitat Comercial | Dificultat per veure quins clients, canals, productes, campanyes o ofertes generen marge real. | Assignar recursos i creixement segons rendibilitat, no només segons facturació o activitat. |
| Motor de Client Objectiu | Dispersió comercial per manca de priorització de segments, comptes i perfils de client. | Concentrar esforç en oportunitats amb millor encaix i reduir el cost d'oportunitat. |
| Centre de Decisions Directives | Prioritats estratègiques que no es converteixen en responsables, terminis, riscs i seguiment. | Convertir decisions en execució i mantenir continuïtat entre revisions. |
| Radar d'Empresa Defensible | Dependència del fundador, concentració de clients, processos febles, equip, reporting i continuïtat. | Identificar què redueix la solidesa, delegabilitat, escalabilitat o transferibilitat del negoci. |
7.5. La lògica comuna: d'evidència a execució
Tot i que cada capacitat tingui un focus diferent, la lògica de treball és comú: recollir informació i evidència, convertir-les en diagnòstic, ordenar prioritats, prendre decisions, portar-les a execució i revisar què ha canviat.
Aquesta seqüència és la que diferencia una eina de decisió duna simple eina de generació. Una produeix contingut o respostes. L'altra ajuda a mantenir un sistema on la informació acaba afectant prioritats, responsables i accions.
7.6. Quan té sentit construir una eina específica
No tots els problemes empresarials necessiten programari propi. En molts casos, una regla, una plantilla, un procés millor definit o una eina existent resol el problema amb menys cost i complexitat.
Una eina específica comença a tenir sentit quan hi ha una decisió important que es repeteix, informació suficient per estructurar-la, criteris que es poden formalitzar i una necessitat real de mantenir seguiment o traçabilitat.
En aquestes situacions, R&R pot dissenyar eines ad hoc com a part duna intervenció més àmplia. Lobjectiu no és desenvolupar programari com a fi en si mateix, sinó fer operativa una capacitat que el negoci necessita conservar.
- Decisió rellevant: afecta marge, clients, creixement, continuïtat o execució.
- Procés repetible: no és una necessitat puntual, sinó una rutina que convé sistematitzar.
- Dades suficients: hi ha informació mínima per alimentar diagnòstic, seguiment o decisió.
- Criteris formalitzables: una part rellevant de la lògica es pot expressar en regles, evidències o llindars revisables.
- Responsable clar: algú a l'empresa respon per ús, validació i revisió.
- Millora mesurable: ha de poder demostrar reducció de temps, millor qualitat, més control o millor resultat.
7.7. Ser visible ja no vol dir només aparèixer
L'evolució de cercadors, assistents i sistemes generatius afegeix una nova capa al procés comercial. Un comprador pot cercar una solució directament a Google, consultar una resposta generativa, demanar recomanacions a un assistent d'IA o fer servir diverses fonts abans de visitar la web d'un proveïdor.
En aquest entorn, una empresa no només necessita presència. Necessita ser entesa correctament: què fa, quins problemes resol, per a quina mena d'empresa, amb quina especialització, quina evidència té i en quines situacions tindria sentit considerar-la.
Aquesta claredat no s'aconsegueix repetint termes com SEO, GEO, AIO o AEO. Es construeix alineant serveis, continguts, casos, dades, autoritat externa i evidència al voltant de problemes empresarials reconeixibles.
Si una empresa explica de manera genèrica que fa estratègia, màrqueting, tecnologia o IA, pot resultar difícil distingir-la entre centenars de proveïdors. Si els seus actius deixen relacions clares entre problema, context, capacitat, evidència i solució, augmenta la probabilitat de ser interpretada correctament tant per persones com per sistemes que intervenen en la cerca i la recomanació.
Lectura de visibilitat R&R
Lobjectiu no és optimitzar contingut per a una sigla. És construir prou claredat i evidència perquè una empresa pugui ser trobada, entesa i considerada quan un comprador busca resoldre un problema amb què realment té encaix.
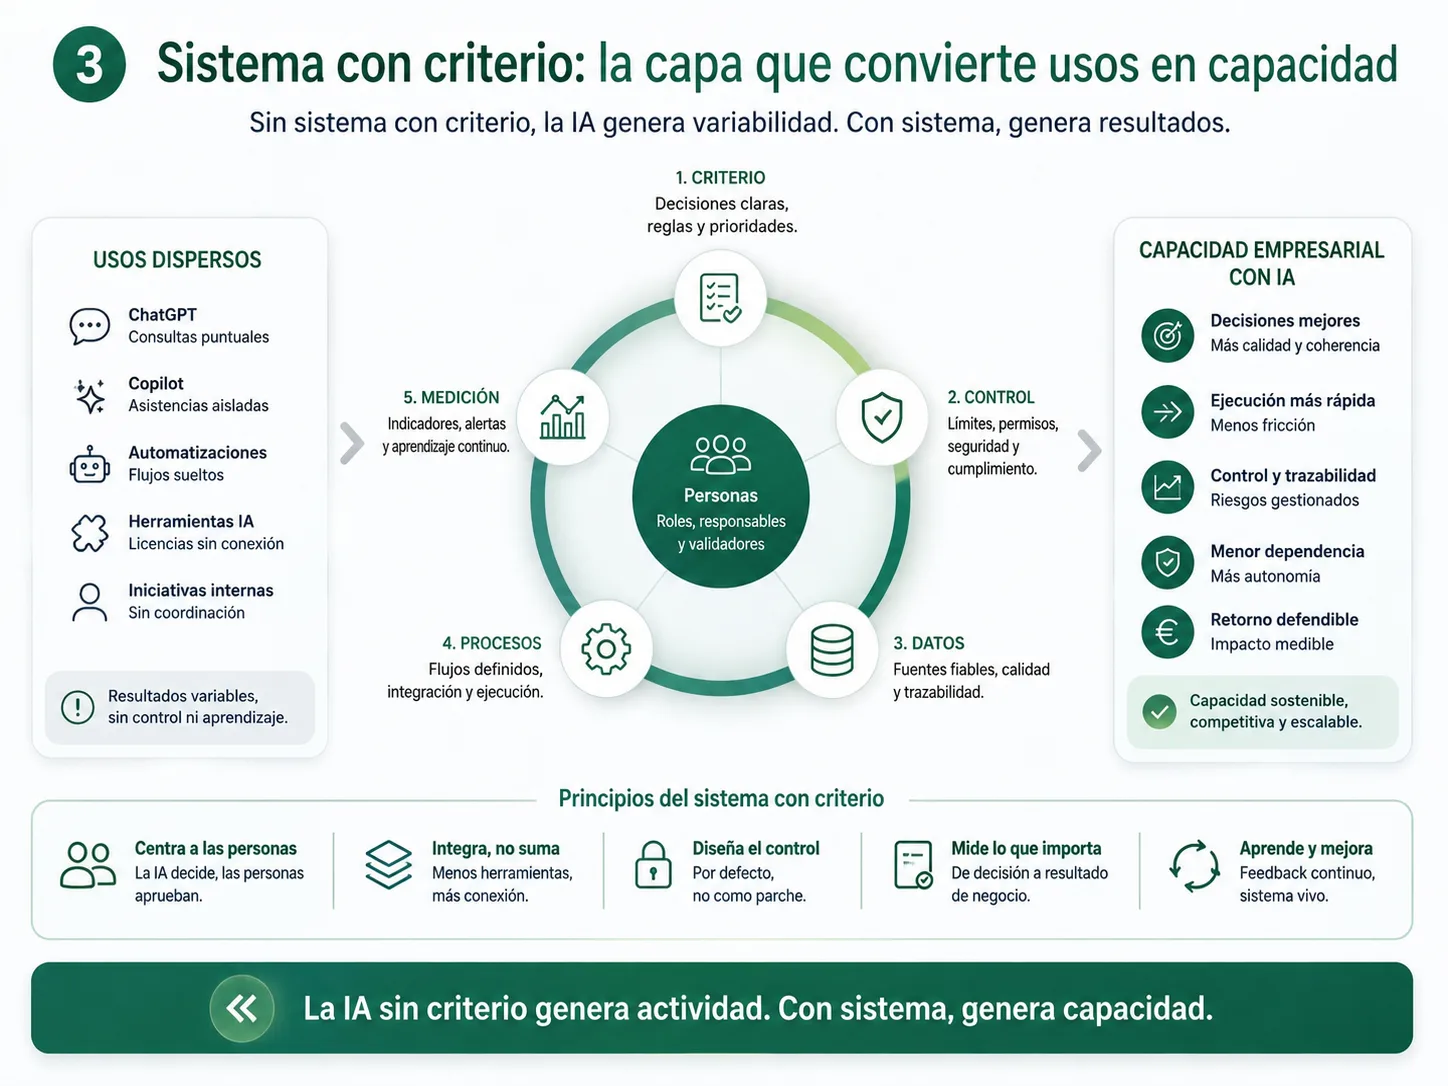
La lògica comuna no és generar més respostes, sinó convertir dades, senyals i evidències en diagnòstic, prioritats, decisions, execució i revisió. La tecnologia és infraestructura; la capacitat empresarial és el resultat.
7.8. Com cal llegir aquestes eines
Les eines R&R no substitueixen la consultoria, l'adreça externa, el criteri ni la responsabilitat de l'empresa. Fan operatives determinades parts d'aquest treball quan hi ha prou repetició, informació i necessitat de seguiment per justificar-ho.
Serveixen per estructurar informació, fer visibles riscos, mantenir criteris, accelerar anàlisis, ordenar prioritats, registrar decisions i sostenir execució.
Per això una eina pot continuar aportant valor encara que canviï el model d'IA que utilitzi, el proveïdor tecnològic o fins i tot encara que determinades funcions no necessitin IA. La capacitat rellevant és al sistema de dades, criteris, processos, decisions i seguiment que l'empresa conserva.
Tancament R&R
R&R no parteix d'una eina per cercar un problema. Parteix dun problema empresarial i utilitza direcció, mètode, dades, tecnologia i IA quan ajuden a convertir-lo en una capacitat més sòlida i més fàcil dexecutar.
La ferramenta no és el producte final. El producte final és una empresa que conserva més criteri, decideix millor i executa amb menys dependència.
8. El que guanya una empresa quan la IA s'integra així
Quan la IA s'integra dins un sistema amb criteri, processos, responsables i control, la conversa canvia. Deixa de tractar-se de quantes eines utilitza l'empresa i es comença a tractar de què pot fer millor gràcies a elles.
El benefici no està només a estalviar temps. És millorar decisions, reduir fricció, protegir marge, ordenar execució, controlar riscos, disminuir determinades dependències i convertir informació dispersa en treball útil.
Una empresa no guanya per fer servir més IA. Guanya quan incorpora capacitat que pot sostenir: millors criteris, millors processos, informació més útil, decisions més clares i una manera més consistent de convertir-les en acció.
Una empresa guanya quan la IA deixa de funcionar com a eina aïllada i passa a formar part d'un sistema on hi ha un problema definit, dades útils, criteris, responsables, cost visible, execució mesurable i revisió periòdica.
8.1. Millor control de la despesa
El primer benefici és econòmic. L'empresa deixa de pagar IA per inèrcia i comença a vincular cada ús amb una funció, un límit i una hipòtesi de tornada.
Això permet decidir quins casos d'ús mereixen mantenir-se, quins s'han d'ajustar, quins s'han de limitar i quins no en justifiquen el cost.
La mètrica no ha de ser sempre complexa. Pot ser temps estalviat, reducció d'errors, menor treball, millor qualitat de proposta, més velocitat de reporting, més conversió o una decisió que abans exigia moltes hores de preparació. L'important és poder relacionar de manera raonable cost, ús i impacte.
Què canvia
La IA deixa de ser una partida difusa i es comença a poder mesurar per procés, usuari, proposta, campanya, client, document, informe o decisió.
8.2. Productivitat real, no només més producció
La productivitat real no consisteix a generar més texts, més informes o més idees. Consisteix a reduir una càrrega rellevant, evitar treballs, accelerar processos útils o millorar la qualitat del que arriba a client, direcció o equip.
Si la IA ajuda a preparar propostes amb més consistència, reduir temps de reporting, ordenar documentació, classificar informació o preparar una anàlisi que abans consumia massa hores, pot aportar-hi valor.
Però l'estalvi brut no és suficient. Cal descomptar també revisió, correcció, integració, manteniment i qualsevol nou treball que aparegui com a conseqüència del sistema.
Mesurament útil
La pregunta no és quant produeix la IA, sinó quanta feina útil millora després de comptar també el temps necessari per revisar, corregir, mantenir i gestionar el resultat.
8.3. Millor qualitat de decisió
La IA ben integrada pot ajudar a llegir millor informació dispersa: clients, propostes, campanyes, actius digitals, senyals comercials, incidències, documentació, riscos o decisions pendents.
Això no vol dir delegar la decisió. Significa preparar millor la conversa directiva: més context, menys soroll, comparacions més consistents, alternatives més ben estructurades i més traçabilitat sobre la informació utilitzada.
En determinades decisions, el principal valor de la IA pot no estar a recomanar què fer, sinó a reduir la feina necessària perquè una persona amb responsabilitat arribi més ben preparada a decidir.
8.4. Més capacitat sense reproduir tota l'estructura
Una pime pot no tenir un equip de dades, una oficina d'IA, analistes especialitzats o un controller comercial avançat. Això no vol dir que hagi de renunciar a totes les capacitats que aquestes funcions proporcionen.
En pot incorporar part mitjançant una combinació de direcció externa, coneixement especialitzat, processos, dades, eines i IA. La clau és dissenyar què necessita de forma permanent, què pot incorporar des de fora i quines tasques mereix sistematitzar.
L'empresa no intenta imitar l'estructura d'una gran corporació. Construeix una arquitectura de capacitat proporcional a les seves dimensions, necessitats i economia.
8.5. Menys dependència de persones clau
Moltes empreses funcionen perquè unes poques persones concentren criteri, memòria, contactes, context, decisions i capacitat de resolució.
La IA no elimina aquesta dependència per si sola. Però podeu formar part d'un sistema que la redueixi si ajuda a documentar, estructurar, ordenar informació, preparar anàlisis i registrar decisions.
El canvi rellevant es produeix quan el coneixement deixa d'estar únicament al cap d'una persona i també passa a estar reflectit en processos, criteris, dades i registres que altres poden comprendre i utilitzar.
8.6. Dependència de proveïdors més controlada
Dissenyar bé la IA no vol dir evitar proveïdors externs. En moltes situacions, dependre parcialment de models, programari, infraestructura o especialistes externs serà lopció més eficient.
El que és important és distingir entre dependre d'una infraestructura i lliurar també el criteri empresarial. Sempre que sigui possible, l'empresa hauria de conservar les dades estructurades, regles rellevants, lògica de decisió, documentació, històrics i informes crítics fora d'una única eina o proveïdor.
Així, si canvieu el model, la plataforma, el preu o les condicions, l'empresa conserva més capacitat per substituir una peça sense reconstruir des de zero la seva manera de treballar.
8.7. Més execució
El valor de la IA no hauria d'acabar en una anàlisi, una recomanació o un informe. Una capacitat empresarial útil necessita acabar connectada amb el que passa després: què es decideix, qui respon, quin termini hi ha, quin risc es vigila i quan es revisa.
Això és especialment important perquè la IA redueix molt el cost de produir anàlisis i alternatives. Quan es genera més informació, el coll d'ampolla es desplaça cap a prioritzar i executar.
Aquesta és la diferència entre produir informació i sostenir avenç.
8.8. Una empresa més defensable
Una empresa és més defensable quan depèn menys d'improvisació, memòria individual, fulls de càlcul aïllats, criteris informals i decisions que no queden registrades.
També ho és quan pot explicar com ven, com prioritza clients, com protegeix marge, com genera demanda, com revisa riscos, com pren decisions i què passa quan una persona clau deixa d'estar disponible.
La IA pot ajudar a reforçar aquesta estructura si fa més accessible el coneixement i més repetibles determinats processos. Però la defensabilitat no és el model d'IA: està en les dades, els criteris, els processos, les responsabilitats i la capacitat d'execució que l'empresa conserva.
El que ha de quedar
El resultat no ha de ser una empresa que fa servir més eines. Ha de ser una empresa amb més capacitat per decidir, executar i controlar i amb menys dependència innecessària d'improvisació, persones clau o sistemes opacs.
L'indicador d'èxit no és quant utilitza IA una empresa. És què pot fer millor després d'haver-la integrat.
9. Errors freqüents en incorporar IA a l'empresa
Els errors habituals no solen venir de rebutjar la IA. Vénen d'incorporar-la abans d'haver definit prou bé quin problema ha de resoldre, quina capacitat hauria de millorar i com se sabrà si realment aporta valor.
La majoria són evitables si l'empresa deixa de pensar primer en eines i comença pel negoci: problema, capacitat, procés, dades, cost, responsabilitat, risc, execució i tornada.
L'error no és fer servir IA. L'error és incorporar-la sense saber què ha de millorar, quin cost total pot assolir, quin nou treball genera, quina dependència crea, quines dades utilitza, qui respon pel resultat i quina part del criteri ha de seguir sota responsabilitat humana.
| Error freqüent | Què provoca | Com corregir-ho |
|---|---|---|
| Començar per la tecnologia abans que pel problema | L'empresa cerca on utilitzar una eina en lloc de decidir quina capacitat necessita millorar. | Definir primer problema, procés, resultat esperat i criteris dèxit. |
| Comprar llicències abans de definir usos | Cost recurrent sense focus, adopció desigual i poca lectura de tornada. | Definir casos dús, usuaris, mètriques i límits abans descalar. |
| Permetre usos sense regles ni responsables | Dades disperses, resultats no validats i criteris diferents segons qui utilitzi l'eina. | Crear una política proporcional al risc, responsables per procés i regles de validació. |
| Usar IA en tasques de poc valor | Molt ús aparent, però poc impacte en vendes, marge, productivitat, decisió o control. | Prioritzar usos lligats a capacitats i processos que sí que importen al negoci. |
| Automatitzar processos mal dissenyats | L'empresa executa més ràpidament un procés que segueix tenint problemes de focus, dades o responsabilitat. | Revisar primer el procés, eliminar passos innecessaris i definir-ne responsables. |
| Mesurar activitat en comptes d'impacte | Se celebren usuaris, documents, automatitzacions o pilots sense demostrar què ha millorat. | Mesurar temps net, qualitat, marge, conversió, risc, execució o capacitat adquirida. |
| Ignorar el cost de revisió | L'estalvi aparent desapareix perquè l'equip ha de corregir, validar, completar o refer massa resultats. | Mesurar productivitat neta incloent-hi revisió, manteniment i incidències. |
| No controlar dades sensibles o crítiques | Exposició innecessària dinformació personal, comercial, contractual o estratègica. | Classificar dades, limitar usos, definir permisos i augmentar controls segons el risc. |
| No separar criteri de negoci i proveïdor | Dades, regles i coneixement rellevant queden tancats dins una solució externa. | Mantenir criteris, dades estructurades, documentació, decisions i històriques sota control de l'empresa sempre que sigui possible. |
| Quedar-se en anàlisi sense execució | Hi ha més diagnòstics i informació, però les prioritats continuen sense avançar. | Convertir resultats en decisions, responsables, terminis, accions i revisió periòdica. |
| No decidir quan aturar | Pilots que es prolonguen, automatitzacions mantingudes per inèrcia i despesa acumulada. | Definir des del començament criteris per avançar, ajustar, limitar, substituir o aturar. |
| Pensar que la IA substitueix direcció o especialització | Es deleguen massa aviat decisions, responsabilitat o coneixement que requereixen context i judici. | Utilitzar IA per ampliar capacitat, no per eliminar el criteri que continua sent necessari. |
9.1. L'error de fons: confondre capacitat tecnològica amb capacitat empresarial
La majoria dels errors anteriors tenen una arrel comuna: assumir que disposar duna tecnologia crea automàticament la capacitat empresarial que es busca.
Tenir accés a un model potent no crea per si mateix un bon sistema comercial. Automatitzar reporting no garanteix millors decisions. Generar propostes més ràpidament no protegeix el marge. Analitzar campanyes no determina quina inversió cal mantenir. Disposar de més informació tampoc no assegura que les prioritats avancin.
La tecnologia pot ampliar una capacitat existent o ajudar a construir-la, però necessita alguna cosa sobre què recolzar-se: procés, dades, criteris, responsabilitat i una manera de convertir el resultat en acció.
9.2. Com evitar que la IA es converteixi en soroll
Evitar soroll no vol dir frenar l'adopció. Significa ordenar l'avenç.
L'empresa es pot començar amb casos senzills, aprendre, mesurar i escalar amb criteri. Però heu d'evitar que cada àrea incorpori eines pel vostre compte sense una lectura comuna de problemes, costos, dades, riscos, responsabilitats i retorn.
Tampoc no necessita construir des del primer dia un gran programa corporatiu d'IA. En una pime sol ser més útil començar per poques capacitats rellevants, definir bé els casos d'ús i augmentar el nivell de sistema només quan l'evidència ho justifica.
9.3. No tots els errors es corregeixen amb més tecnologia
Aquesta és una distinció important. Si el problema és manca de focus comercial, responsabilitats ambigües, dades de mala qualitat, absència de prioritats o dependència excessiva duna persona, incorporar una altra eina pot deixar intacta la causa.
En aquests casos, la resposta pot requerir abans una decisió directiva, redisseny de procés, criteris comercials més clars, millor informació, transferència de coneixement o acompanyament en execució.
Només després té sentit preguntar-se quina part d'aquesta nova manera de treballar mereix ser recolzada o sistematitzada mitjançant tecnologia.
Lectura R&R
La IA no ha d'entrar com a llista de proves. Ha d'entrar com una cartera de decisions: quin problema resol, quina capacitat millora, quina costa, quin risc introdueix, qui hi respon i què ha de quedar a l'empresa després.
La IA mal integrada no només falla quan s'equivoca. També falla quan funciona tècnicament, però no canvia res de rellevant a l'empresa.
10. Tancament: capacitat, control i execució
La IA ja és dins de la conversa empresarial. A moltes organitzacions també està dins del treball diari: textos, anàlisis, resums, reunions, propostes, campanyes, reporting, atenció al client, documentació o automatitzacions.
El repte ja no és demostrar que lempresa pot utilitzar IA. El repte és decidir on aporta alguna cosa rellevant, quina capacitat millora i què ha de canviar en la manera de treballar després d'incorporar-la.
Si la IA no redueix una càrrega rellevant, no millora una decisió, no ajuda a protegir marge, no ordena execució, no redueix una dependència o no aporta més control, probablement funciona com una altra capa d'activitat.
L'empresa no necessita capes més. Necessita més capacitat.
10.1. La decisió no és IA sí o IA no
La decisió real no és adoptar o rebutjar IA. La majoria d'empreses l'acabarà utilitzant d'una manera o altra, directament o integrada dins del programari i els serveis que ja utilitza.
La decisió rellevant és quina part de l'empresa mereix recolzar-se a IA, amb quines condicions, amb quines dades, amb quin cost, amb quin proveïdor, amb quina validació humana i amb quin resultat esperat.
I hi ha una pregunta anterior encara més important: quin problema empresarial estem intentant resoldre i si la IA és realment la palanca adequada.
Aquest és un problema de direcció, no només de tecnologia.
Decisió directiva
La IA pot ser una palanca de capacitat o una nova font de cost, dependència i soroll. La diferència no és només en la tecnologia escollida, sinó en el disseny empresarial de l'ús.
10.2. Què hauria de quedar després d'integrar IA
Un treball seriós dintegració no hauria dacabar només amb una eina activada, una automatització funcionant o un conjunt dusuaris formats. Hauríeu de deixar a l'empresa més ordenada, més capaç i més fàcil de dirigir.
Això vol dir que haurien de quedar criteris, processos, responsables, dades útils, límits, mètriques, decisions, accions i revisió.
| Ha de quedar | Què significa | Per què importa |
|---|---|---|
| Criteri | Quins usos tenen sentit, quins no i sota quins límits. | Evita que la IA entri per moda, proveïdor o urgència. |
| Procés | Quin flux millora i com s'integra a la feina real. | Evita automatitzar tasques aïllades sense impacte empresarial. |
| Dada | Quina informació es fa servir, quina qualitat té i quina sensibilitat implica. | Redueix risc, errors i exposició innecessària. |
| Responsable | Qui utilitza, valida, mesura, ajusta i respon pel resultat. | Evita una delegació difusa del criteri. |
| Mètrica | Què ha de millorar: temps net, qualitat, marge, control, conversió, decisió o execució. | Permet distingir activitat de tornada. |
| Coneixement | Quins criteris, regles, documentació i aprenentatges conserva l'empresa. | Redueix la dependència de proveïdors, eines i persones concretes. |
| Revisió | Quan es decideix si l'ús es manté, escala, limita, substitueix o para. | Evita pilots eterns i despesa per inèrcia. |
10.3. Quin paper juga Rumb & Resultats
Rumbo & Resultados és una signatura de direcció externa i consultoria aplicada que treballa amb pimes i empreses mitjanes quan hi ha activitat, equip i potencial, però manca un sistema prou clar per créixer, vendre, prioritzar o executar amb consistència.
El treball pot afectar estratègia, sistema comercial, màrqueting, captació, demanda, dades, processos, dependència del fundador, decisions directives o execució. La IA és una de les palanques que poden formar part de la resposta, però no és la categoria que defineix el problema ni la intervenció.
Per això, R&R no comença preguntant quina eina implantar. Primer intenta entendre quina capacitat falta, quina causa hi ha darrere del problema i quina combinació de direcció, criteri, processos, dades, eines o IA permet resoldre'l sense afegir complexitat innecessària.
Això es pot articular des de consultoria per a empreses, des d'una intervenció directiva, des de diagnòstic i sistema comercial, des d'estratègia i captació, des de integració intel·ligent d'IA o mitjançant eines executives quan ajuden a fer operativa una capacitat.
Rumb & Resultats no es defineix per vendre IA ni per desenvolupar eines. Combina adreça externa, consultoria aplicada, processos, dades, tecnologia i IA quan el problema ho requereix, amb un objectiu concret: que l'empresa guanyi capacitat real per decidir, executar i controlar millor sense afegir estructura o dependència innecessàries.
La IA no hauria de fer que una empresa depengui més duna caixa negra. Hauria d'ajudar, quan té sentit utilitzar-la, a construir una manera de treballar més clara, més controlable i més fàcil de sostenir.
L'avantatge no serà a l'empresa que més IA faci servir, sinó a la que millor sàpiga convertir tecnologia, criteri i execució en capacitat empresarial.
Preguntes freqüents sobre IA, capacitat empresarial, ROI i dependència
Què vol dir guanyar capacitat empresarial amb IA?
Això significa que l'empresa no només incorpora una eina, sinó que millora una capacitat concreta: analitzar, decidir, executar, controlar, documentar o revisar millor. La IA aporta valor quan forma part d'un sistema amb processos, dades, responsables i criteris clars i deixa una manera de treballar més sòlida després d'incorporar-la.
Per què utilitzar IA no garanteix retorn?
Perquè una empresa pot generar més contingut, anàlisi, automatitzacions o lliurables sense millorar productivitat, marge, conversió, qualitat o execució. El retorn s'ha de mesurar de forma neta, incloent-hi també llicències, integració, revisió, manteniment, incidències i temps intern necessari per sostenir-ne l'ús.
Què heu de revisar una empresa abans d'incorporar més IA?
Hauria de començar pel problema empresarial i la capacitat que cal millorar. Després convé revisar procés, dades, cost, responsable, validació, risc, dependència, impacte esperat i criteris per mantenir, ajustar, escalar o aturar-ne l'ús. En alguns casos, la millor resposta serà un procés més ben dissenyat o una eina més simple, no IA.
Com pot una pime guanyar capacitat sense augmentar de manera equivalent la seva estructura?
No us cal reproduir tota l'estructura d'una gran empresa. Podeu combinar adreça externa, coneixement especialitzat, processos, dades, eines i IA per accedir a determinades capacitats d'anàlisi, sistema comercial, control, decisió o seguiment. La clau és distingir què necessita mantenir internament i què pot incorporar de manera flexible des de fora.
Quan té sentit recórrer a adreça externa?
Té sentit quan l'empresa necessita capacitat directiva i execució real durant una etapa concreta, però crear una nova posició o estructura fixa encara no és necessari o eficient. Acostuma a ser útil quan hi ha creixement sense sistema, diverses àrees que necessiten coordinar-se, dependència excessiva del fundador, prioritats que no avancen o una transformació que requereix algú que ajudi a decidir i executar, no només a recomanar.
Quan pot tenir sentit treballar amb Rumbo & Resultats?
R&R encaixa especialment quan una pime o empresa mitjana té activitat, equip i potencial, però necessita ordenar estratègia, sistema comercial, màrqueting, captació, demanda, dades o execució; quan màrqueting i vendes treballen desconnectats; quan hi ha massa dependència del fundador o de persones clau; o quan l'empresa està incorporant IA i necessita decidir on aporta tornada real. Si la necessitat és exclusivament tècnica i està completament especificada, un proveïdor tècnic especialitzat pot encaixar millor.
Com evitar que la IA augmenti la dependència de proveïdors?
No es tracta d'evitar proveïdors externs sinó de dissenyar la dependència. Sempre que sigui possible, lempresa hauria de conservar dades estructurades, regles de negoci, criteris, documentació, històriques i decisions rellevants fora duna única caixa negra. Així podeu canviar de model, plataforma o proveïdor sense perdre també la capacitat construïda.
Quina diferència hi ha entre una eina de IA i una eina de decisió?
Una eina de IA pot generar, resumir, analitzar, classificar o suggerir. Una eina de decisió estructura informació i evidència per convertir-les en diagnòstic, prioritats, decisions, responsables, execució i revisió. Podeu utilitzar IA o no. La diferència és si ajuda a sostenir una capacitat empresarial o es limita a produir un resultat.
Aquest enfocament serveix per a empreses B2B i B2C?
Sí. A B2B es pot aplicar a sistema comercial, client objectiu, comptes, oportunitats, ofertes, marge, buying group i seguiment. A B2C es pot aplicar a demanda, campanyes, canals, experiència de client, contingut, rendibilitat i atenció. Canvien els processos i les mètriques, però la lògica és la mateixa: problema, capacitat, criteri, execució i tornada.
Quina relació té tot això en ser trobat o recomanat per sistemes de IA?
Cercadors, assistents i sistemes generatius necessiten interpretar què fa una empresa, quins problemes resol, per a qui, amb quina especialització i amb quina evidència. Per això la visibilitat no depèn només de publicar més contingut o repetir termes com SEO, GEO, AIO o AEO. També depèn de construir relacions clares entre problemes, capacitats, serveis, casos, evidències i autoritat externa perquè l'empresa pugui ésser entesa i considerada en el context correcte.
La teva empresa necessita més IA o necessita més capacitat?
Si ja estàs utilitzant IA —o estàs pensant a ampliar-la— però no tens clar quina capacitat millora, quant costa realment, quina dependència introdueix o quin retorn hauria de produir, probablement el pas següent no sigui obrir una altra eina.
I si el problema és més ampli —vendes sense sistema, màrqueting i captació desconnectats, prioritats que no avancen, dependència del fundador o decisions que no arriben a execució— convé revisar primer el problema empresarial i decidir després quina combinació de direcció, procés, dades, eines i IA té sentit.
Rumbo & Resultados treballa precisament en aquesta capa: convertir problemes comercials i estratègics en prioritats, decisions, execució i capacitats que pugui sostenir l'empresa.